
导读(咖啡网 coffeeyo.com):云南咖啡正从国际品牌的原料后方,转向本土品牌的风味主场。本文从品种天赋、处理法升级与品牌化等维度,拆解这颗北纬回归线咖啡豆的价值重估路径。
十多年前,如果有人问”中国有没有好咖啡”,多数人的第一反应可能是摇头。那时云南山里的咖啡果,大多被装进麻袋,贴上”原料”的标签,漂洋过海运到海外,再由国际品牌烘焙、拼配,最后以别人的名义回到中国市场。今天的情形正在改写:当你在一家精品咖啡馆点一杯手冲,菜单上很可能写着”云南·普洱·日晒”;当你拆开一包国产挂耳,产地一栏也可能是”保山潞江坝”。一颗来自北纬回归线的咖啡豆,正在完成从”别人的原料”到”自己的风味”的身份转身。这背后,是一条价值被长期低估的产业链,正在被重新估价。
一、一杯咖啡里的”中国成分”
中国是全球增长最快的咖啡消费市场之一。公开行业资料显示,过去十年国内咖啡消费规模持续扩张,年复合增速长期保持在两位数区间,现制咖啡、即饮咖啡、精品门店同步放量。更重要的是消费结构的升级:从早年以速溶粉为主的”提神需求”,转向以现磨、手冲、特调为代表的”风味需求”。当消费者开始追问”这杯豆子来自哪座山、什么处理法、什么海拔”,产地的价值才真正有了被看见的机会。
而在中国的咖啡版图上,云南几乎是唯一的重心。业内普遍引用的说法是,全国咖啡种植面积与产量中,云南占比超过九成,甚至接近全部。五大核心产区——普洱、保山、临沧、德宏、西双版纳——沿着横断山脉与澜沧江流域铺开,构成了中国咖啡名副其实的”主产区走廊”。换句话说,谈论中国咖啡,本质上就是在谈论云南咖啡;而谈论云南咖啡的价值重估,也就是在谈论中国咖啡产业的未来天花板。
二、北纬回归线下的天赋:云南为什么能种好咖啡
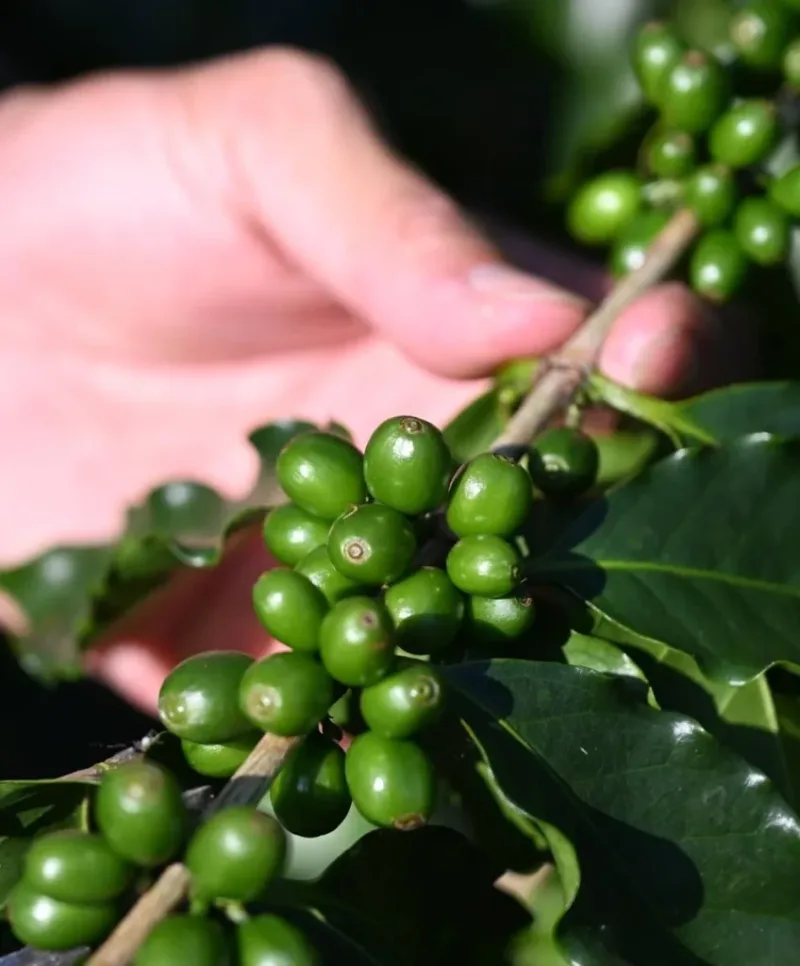
咖啡不是什么地方都能种。它需要亚热带山地气候、充足而温和的阳光、明显的昼夜温差,以及排水良好的坡地土壤。全球公认的黄金咖啡带,大致在北纬25度到南纬25度之间,云南恰好被北回归线穿过,又地处低纬高原,海拔多在800米到1800米之间,昼夜温差大、日照充足、霜冻少,这些条件与咖啡传统名产区哥伦比亚、肯尼亚有不少相似之处。
更关键的是品种。云南主栽的是小粒种咖啡,也就是阿拉比卡(Arabica)。阿拉比卡风味层次更丰富、酸质更优雅,是国际精品市场的主流;与之相对的罗布斯塔(Robusta)虽抗病高产,但风味粗犷,多用于速溶与拼配。云南从上世纪引种起就站在了”好品种”的起跑线上,再加上高原微气候带来的洁净感与明亮酸质,这片土地天然适合做”好喝”的咖啡,而非仅仅”能产”的咖啡。
但天赋不等于产值。长期以来,云南咖啡的尴尬在于:种出了好豆子,却没卖出好价钱。问题出在产业链的位置——我们长期停留在”卖青果、卖生豆”的上游,而最丰厚的品牌溢价、烘焙溢价、零售溢价,都被下游的国际巨头拿走了。一颗豆子的价值,在离开云南的那一刻就基本被锁定了。
三、从”雀巢的豆子”到”自己的品牌”:三十年的身份转身
回顾云南咖啡的现代化历程,”雀巢”是一个绕不开的名字。早在上世纪八十年代末,雀巢便在云南推广咖啡种植,提供种苗、技术与管理标准,把分散的农户组织进工业化供应链。客观地说,雀巢的进入让云南咖啡完成了从”零星试种”到”规模基地”的跨越,也为后来整个产业打下了农艺基础。但硬币的另一面是,那段时期的云南咖啡,更多是国际巨头的”原料后方”——品质达标即可,品牌、定价、叙事都与本地无关。
转折发生在消费端崛起之后。当国内咖啡需求猛增,当”国潮””本土风味”成为消费关键词,云南豆不再只是出口原料,开始进入本土品牌的视野。一批本土企业与庄园成长起来:有的从生豆贸易向上游种植延伸,建立自有庄园与处理厂;有的从烘焙工坊做起,把”云南”直接印在包装正面;还有的借助电商与内容平台,把”云南风味”讲成了有画面、有故事的消费符号。从”雀巢的豆子”到”自己的品牌”,云南咖啡用了三十多年,才真正把产业链的话语权往自己这一侧挪了一步。
这种变化的意义,远不止于多卖了几包咖啡。它意味着云南第一次有可能赚到”品牌的钱”——而品牌,恰恰是农产品摆脱”看天吃饭、随行就市”宿命、获得稳定溢价的唯一路径。
四、处理法升级:把风土翻译成风味语言
如果说品种和产地决定了咖啡的”底子”,那么处理法决定的是风味的”表情”。同一座山的豆子,用水洗、日晒还是蜜处理,做出来的味道可以天差地别。早年云南几乎只有水洗一种主流工艺,干净、标准,但也单调,难以在杯中呈现产区的个性。近十年,处理法的丰富度肉眼可见地提升了。
如今在云南的精品庄园里,你能看到完整的工艺光谱:水洗保底,提供干净透明的基准风味;日晒带来奔放的果香与甜感;蜜处理在二者之间寻找平衡;厌氧发酵等新兴工艺,则把风味推向更复杂、更有记忆点的方向。一些头部庄园甚至开始按批次、按微地块做”定制化”处理,同一片山的不同坡度、不同采摘时间,会被做成不同风味画像的产品。
处理法的升级,本质上是把”看不见的风土”翻译成”尝得见的语言”。当一杯咖啡能清楚标注它的产地、海拔与处理法,上游的价值就不再是一句空泛的”云南好咖啡”,而是可被消费者识别、比较、复购的具体风味。这份透明,反过来又会倒逼种植端把处理做得更认真、更可追溯——这是产业链正向循环的关键一环。
五、精品化率跃升:从原料供应商到风味定义者
衡量一个产区成熟度的重要指标,是精品化率——也就是达到精品杯测门槛的豆子,在总产量中占多大比重。早年云南咖啡以大宗商业豆为主,精品比例有限,卖的自然是”大宗商品价”。近年这一比例在稳步抬升,越来越多庄园的豆子能稳定进入精品采购清单,甚至在国际赛事与杯测中拿到不俗成绩。
精品化率提升带来的,是定价逻辑的松动。大宗豆的价格,基本跟随国际期货市场波动,产地几乎没有议价能力;而精品豆的价格,由风味、稀缺性、故事与稳定供应共同决定,产地可以拥有自己的”定价权”。当云南豆能凭一杯手冲里的花果香被消费者记住,它就不再只是一个被ICE(洲际交易所)期货价格牵着走的原料代号。
当然,精品化不是万能药。它对应的是更小众、更波动、更考验稳定性的市场,对种植管理、处理工艺、品控体系的要求远高于大宗商品。但方向是清晰的:只有把精品率做上去,云南咖啡才真正有可能从”供应商”变成”定义者”——定义什么叫好喝,定义什么价格合理。
六、品牌的觉醒:从产地标签到消费心智
过去说云南咖啡,消费者脑子里只有一个模糊的地理概念;如今,一些本土品牌正在把这片土地变成具体的味觉记忆。它们的打法各有不同:有的主打”庄园直供、可溯源”,用透明供应链建立信任;有的深耕单一产区风味,把”普洱的花香””保山的醇厚”做成产品标签;还有的把咖啡与云南的文旅、民族、山野叙事绑定,让一杯饮品承载地域文化的想象。
品牌觉醒的另一面,是渠道与叙事的本土化。早年云南豆要被世界看见,得先经过海外买手与烘焙商;今天,借助国内庞大的咖啡消费与内容生态,一颗云南豆可以从庄园直接走到消费者的杯子里,中间环节越少,产地留存的利润与话语权就越多。当”云南”不再只是供应链上的一个地名,而成为一个消费者愿意为之付溢价的品牌前缀,价值重估才真正落到了地上。
需要清醒的是,品牌化仍处在早期。真正能穿越周期的品牌,拼的不是一时的流量与话术,而是稳定的品质、可追溯的供应链,以及持续讲真故事的能力。云南咖啡不缺好原料,缺的是把原料持续变成好品牌、把流量变成留量的耐心。
七、定价权的焦虑:在ICE波动与精品溢价之间
谈价值重估,绕不开一个现实压力:国际咖啡期货价格。全球咖啡产量高度集中,巴西一国往往占到世界总产的三成左右,其气候与产量波动会直接传导到ICE盘面,再层层压到产地收购价上。云南大宗豆的收购价,长期与国际期货高度联动,遇到国际丰产、价格下行,产地农户往往首当其冲。
这正是精品化与品牌化被寄予厚望的深层原因——它们是对冲”看天定价”的两条腿。一条腿是品质溢价:把豆子做成精品,跳出期货定价的单一锚;另一条腿是品牌溢价:把产地做成品牌,让消费者为”云南风味”而非”大宗商品”买单。两条腿都站稳,云南咖啡才不至于在每一次国际价格波动中都被动挨打。
但也要承认,精品与品牌所能覆盖的,目前仍是少数头部庄园与少数批次。要让定价权的改善惠及更广大的中小农户,还需要更完善的组织化——合作社、联社、订单农业、保底价机制等等,把分散的小农真正连进稳定的优质供应链。否则,价值重估很可能只是少数玩家的盛宴。
八、出口与内销双轮:云南豆的两条路
云南咖啡从来不是只卖给中国人。作为原料时代,它大量出口到欧美、日韩及东南亚,是全球供应链里安静的一环;进入精品时代,出口的结构也在变化,越来越多高等级生豆、烘焙豆以”云南”的名义走向海外,带着明确的产地身份,而非匿名原料。
内销则是更具想象力的增量。随着国内咖啡消费基数扩大、本土品牌崛起,云南豆的”近水楼台”优势愈发明显:物流更短、沟通更顺、文化共鸣更强。一颗从采摘到杯测不过数周的云南豆,在新鲜度与故事感上,天然优于漂洋过海数月而来的进口豆。内销市场的壮大,让云南咖啡第一次有可能用”家门口的需求”撑起”家门口的溢价”。
出口保基本盘、内销开新空间,两条路并行,是云南咖啡最务实的格局。两者共同指向一件事:把产地的价值,更多地留在产地。
九、隐忧与挑战:小农、标准与气候
价值重估的故事很动人,但落地并不轻松。云南咖啡的一大基本盘,是大量分散经营的小农户。小农模式灵活、成本低,却在标准化、稳定性、可追溯上天然吃亏——而这三样,恰恰是精品市场最看重的。如何让千家万户的小农,稳定产出符合精品门槛的豆子,是整个产业绕不过的硬骨头。
标准化之外,还有气候的不确定性。咖啡是高度依赖气候的经济作物,极端天气、病虫害、干旱或连阴雨,都可能在一季之内改写产量与品质。随着全球气候波动加剧,产区的韧性建设——抗旱品种、遮荫栽培、水利与防灾设施——将从”加分项”变成”必答题”。
此外,行业还面临同质化竞争的隐忧。当越来越多人涌入”云南精品”赛道,若只停留在贴标签、讲情怀,而不在真实品质与供应链上拉开差距,蓝海很容易又被卷成红海。真正的护城河,永远是别人抄不走的稳定好喝与可信溯源。
十、结语:价值重估正当时
回望云南咖啡的来路,是一条从”被定义”到”自己定义”的长路:从国际巨头的原料后方,到本土品牌的风味主场;从随ICE起伏的大宗商品,到可被消费者记住的产地品牌。这条路尚未走完,但方向已经清晰。
对产地而言,价值重估不是一个抽象概念,而是一连串具体动作:把品种种好、把处理做精、把标准立住、把品牌做真、把小农连起来。对消费者而言,每一次在菜单上点下”云南”,每一次为更好的风味多付一点钱,都是在为这片土地的长期价值投票。当需求端愿意为好咖啡买单,供给端才有底气把咖啡种得更好——这或许就是云南咖啡价值重估最朴素、也最坚实的逻辑。
参考资料与数据来源
本文为咖啡网原创行业观察,内容综合公开行业报道、产区主管部门公开发布信息与主流媒体相关报道撰写,文中涉及的产量占比、产区分布、消费增速等为业内普遍引用的公开估算,具体口径以原始出处为准。如需引用,请以来源原文数据为准。主要参考方向包括:云南省咖啡产业相关公开统计与主管部门发布信息、国内咖啡消费市场公开行业研究报告、主流财经与行业媒体对云南咖啡品牌化与精品化的报道、国际咖啡组织(ICO)及有关机构关于全球产量与期货价格的公开资料。
原创声明
- 本文为 咖啡网 coffeeyo.com 原创作品。未经授权,任何媒体、网站或个人不得转载、摘编、复制或以其他方式使用,违者将依法追究责任。
- 文中图片均来自咖啡网资料图库(资料图),版权归咖啡网所有。
- 如需转载授权、约稿、采访或商务合作,请联系:电话 400-0000-641(+86-18288016826) 邮箱 405854472@qq.com 地址:云南省西双版纳景洪市 / 辽宁省铁岭市


 辽公网安备 21122402000217 号