潮新闻客户端 记者 徐知妤
茶饮店疯狂卖咖啡的热度还未褪去,2026年的现制饮品赛道,已经迎来了一波反向逆袭。
细心的消费者不难发现,如今走进星巴克、瑞幸、库迪、幸运咖等主流咖啡门店,货架上不再只有各式拿铁、美式,锡兰牛乳茶、珍珠奶茶、国风轻乳茶等纯茶饮单品已陆续上新。
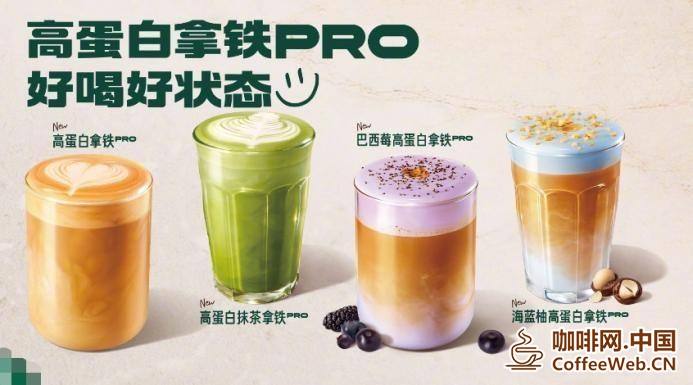
高蛋白抹茶拿铁PRO
今年4月,星巴克中国上线高蛋白抹茶拿铁PRO,主打抹茶茶饮风味、弱化咖啡基底,发力午后轻养生休闲场景;同期,库迪推出锡兰金杯牛乳茶等无咖啡基底的纯奶茶产品,对标新式茶饮主流单品;瑞幸持续扩容非咖啡饮品矩阵,主打适配午后休闲场景的国风茶底轻乳茶、鲜果纯茶;幸运咖更是依托成熟供应链,长期深耕平价经典奶茶,非咖啡品类早已成为门店常态化营收板块。
在茶饮巨头拼命加码咖啡抢夺早高峰刚需的同时,咖啡品牌也在反向深耕奶茶抢占休闲场景。未来,这种双向内卷,会成为行业核心的竞争常态吗?
增量红利见顶,新茶饮巨头反向围剿
咖啡品牌集体跨界奶茶,根源在于行业增量见顶、内卷加剧的双重压力。
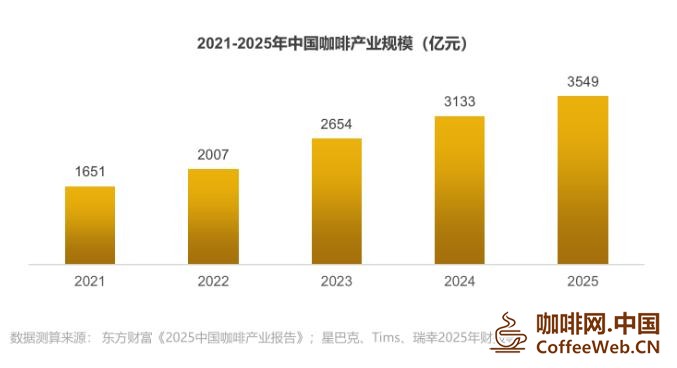
图源《2026中国城市咖啡发展报告》
从宏观数据看,咖啡市场仍在扩容。据日前上海市文化创意产业促进会联合上海交通大学文化创新与青年发展研究院等单位最新发布的《2026中国城市咖啡发展报告》,2025年中国咖啡产业市场规模达3549亿元,同比增长13.3%;人均咖啡消费达28.57杯,同比增长27.5%;咖啡外卖订单量突破9.9亿单,同比增长430.86%,外卖用户突破1.56亿,同比增长3.5倍。
但规模扩张的另一面是盈利空间的持续收窄。以瑞幸为例,2026年第一季度净收入119.95亿元,同比增长35.3%,净利润仅5.06亿元,同比下滑3.6%,配送费用同比增长89.8%至13.08亿元,成为拖累利润率的核心因素。低价补贴换增长的路径已走到尽头。
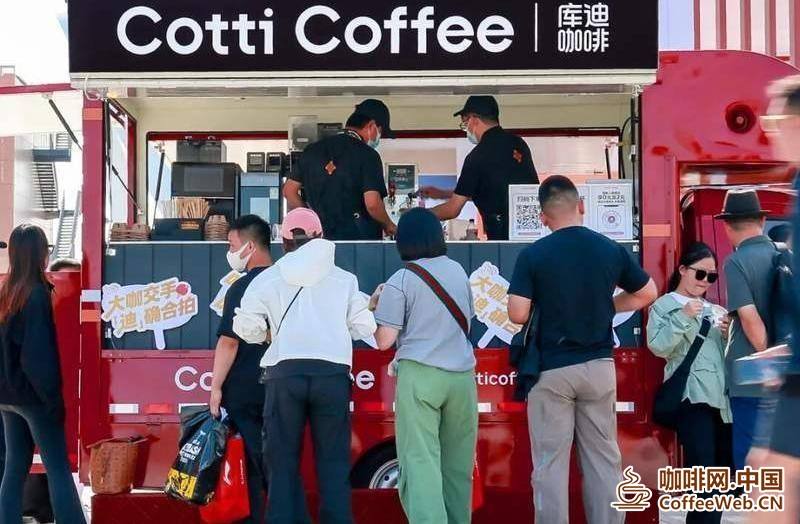
消费者排队购买咖啡饮品 图源品牌官网
产业格局同样趋于固化。报告显示,目前咖啡赛道已有4家万店连锁品牌——瑞幸门店已突破3.3万家,库迪门店突破1.8万家,幸运咖和挪瓦亦均已进入万店阵营。经过数年的价格战洗礼,头部阵营基本锁定,常规咖啡、茶咖融合产品高度同质化,单一咖啡品类已无法支撑品牌的持续增长。
相较于内部内卷,茶饮巨头的跨界围剿带来了更大的外部冲击。2026年,头部万店茶饮品牌的咖啡布局全面落地,对平价咖啡市场形成强力分流。古茗在2025年底已有超过1.2万家门店配备咖啡机,全年推出27款咖啡饮品,2026年更计划投入4亿元发力咖啡品类,将咖啡营收占比目标从此前的10%-15%进一步提升至20%-25%。茶百道预计到2026年底咖啡业务覆盖2000家门店,蜜雪冰城也在河南试点上线咖啡机。凭借供应链规模与门店密度优势,这些跨界者已成为了咖啡赛道凶猛的新生势力。内忧外患之下,咖啡品牌不得不主动破局突围。
图源《2026中国城市咖啡发展报告》
补时段、拓客群、降成本,茶饮或成最优解
在内忧外患的行业格局下,入局奶茶或许成为咖啡品牌盘活存量、突破瓶颈的最优解。
补时段是首要驱动力。现制饮品有着清晰的消费时差壁垒——早间、午间是咖啡的专属主场,适配职场提神刚需;而午后、晚间的消费高峰,长期被奶茶、鲜果茶牢牢占据。以往多数咖啡门店普遍存在“午前爆满、午后冷清”的痛点,门店、人力、设备的固定成本无法充分利用。奶茶品类的入局,精准补齐了咖啡门店的时段短板,帮助咖啡品牌填补非办公时段的消费空白。上万门店的存量资产被充分盘活,单店坪效得以显著提升。
拓客群是第二重动力。咖啡自带的苦涩口感劝退了大量学生、下沉市场消费者,严重限制了品牌下沉拓客。而无咖啡因轻乳茶、平价奶茶适配全年龄段、全消费场景,能够承接非咖啡受众,大幅拓宽用户圈层。
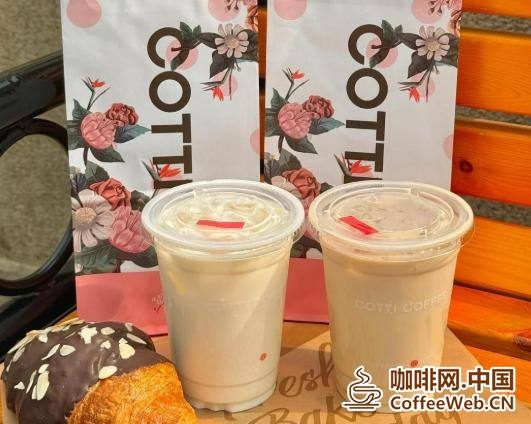
库迪推出的岩韵红袍轻乳茶
降成本则是跨界布局得以快速铺开的关键条件。咖啡与奶茶核心原材料重合度超70%,牛乳、茶汤、果糖等原料可共用供应链、仓储与冷链体系,现有门店设备也完全适配奶茶制作。咖啡品牌拓展茶饮类产品无需重构供应链,仅需在现有供应链基础上进行组合搭配,单店改造成本低、回报周期短。依托万店规模的集采优势,头部咖啡品牌做平价奶茶,甚至比传统茶饮店更具成本竞争力。
赛道融合,茶咖一体化是终点还是新起点?
从行业竞争维度来看,咖啡入局奶茶,早已不是简单的品类增补,而是现制饮品赛道业态迭代、消费逻辑重构下的必然结果,更是一场双向制衡的深度防御战与长期卡位战。
过去,消费者选饮品先界定“喝咖啡还是喝奶茶”,品类边界清晰、场景高度割裂。但在2026年,大众决策已从“选品类”转向“选场景、选口感、选体验”——消费者不再拘泥于品牌标签,更看重门店能否一站式满足全天候需求。茶咖融合的全品类门店,恰好适配了当下多元化的消费趋势。
赛道双向渗透的本质,是全时段流量的争夺。茶饮品牌加码咖啡,补齐晨间、午间的提神刚需;咖啡品牌深耕奶茶、鲜果茶,填补晚间休闲空白,盘活门店闲置产能。当拓店红利见顶,品牌无法再依靠新店增量赚钱,只能深挖单店价值,靠品类复用提升复购率。
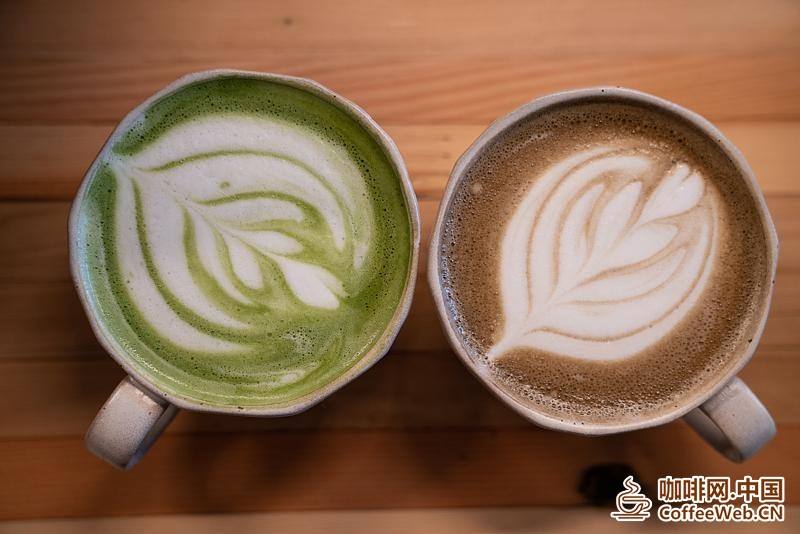
茶拿铁 图源视觉中国
成熟的供应链为茶咖一体化提供了支撑。咖啡与茶饮共享奶源、茶汤、鲜果等核心原料,共用冷链仓储与门店设备,高资源重合度大幅降低了试错成本。依托万店规模的集采能力,头部品牌能轻松实现“一店多品、全时段营收”——这正是中小品牌无法复刻的壁垒。不过,赛道融合并非全员利好。中小单体咖啡馆缺乏供应链与规模优势,盲目跟风上线奶茶,只会造成产品线杂乱、定位模糊,加速被市场淘汰。
随着竞争持续升级,国内现制饮品正式告别单一品类的细分比拼,迈入茶咖一体化的新周期。未来,摒弃品类固化思维、实现全时段覆盖与高坪效运营,才是品牌站稳内卷赛道的核心关键。
这场双向渗透看似热闹,却引出一个更深层的问题:茶咖一体化,究竟是现制饮品行业的终局形态,还是新一轮竞赛的起跑线?
答案或许取决于每个品牌自己的选择——是止步于全品类覆盖,还是以此为基础,开启关于效率、创新与品牌认同的下一轮竞赛。
“转载请注明出处”
Trendy News Client Reporter Xu Zhiyu
High protein matcha latte PRO
Source: “2026 China Urban Coffee Development Report”
Source: “2026 China Urban Coffee Development Report”
Kudi’s Rock Rhyme Red Robe Light Milk Tea
Tea Latte Image Source Visual China
Please indicate the source when reprinting
 辽公网安备 21122402000217 号