
导读(咖啡网 coffeeyo.com):巴西9月出口创20个月新高、2026/27年度产量预计7550万袋创纪录,哥伦比亚却减产15%,越南出口量增15.4%而出口额降7.3%——五大产区最新数据背后,是全球咖啡供给趋宽与价格承压的双重信号。本文综合五国官方与行业机构数据,梳理当前格局并给出三点研判。
2026 年 10 月,全球主要咖啡产区陆续披露最新产量与出口数据。巴西、哥伦比亚、越南、埃塞俄比亚、印尼五大产区的最新数据,共同指向一个判断:供给端正在走向宽松,而价格端仍在承压。
一、巴西:单月出口创 20 个月新高,罗布斯塔增速远超阿拉比卡
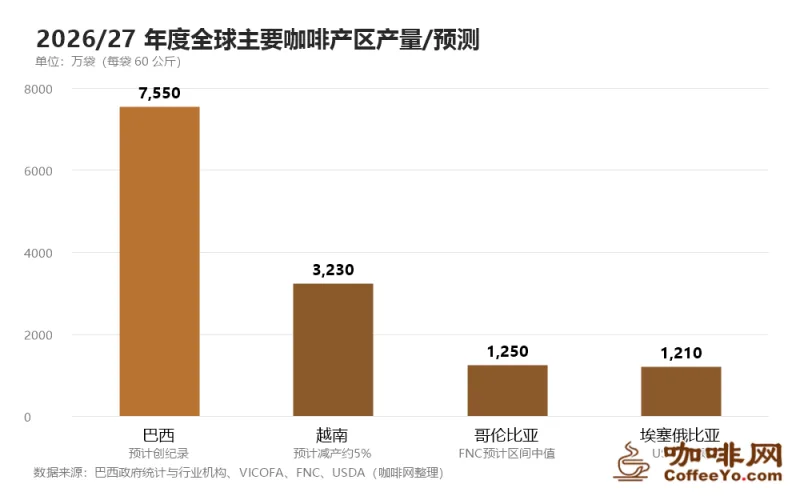
巴西 9 月生咖啡出口 23.58 万吨、折合 393 万袋(每袋 60 公斤),同比增长约 20%,创近 20 个月以来单月新高。2026/27 作物年度前两个月,出口总量同比增长 21.20% 至 650 万袋,其中阿拉比卡 469 万袋(+9.79%)、科尼隆(罗布斯塔)180 万袋(+66.46%)。
值得注意的是,罗布斯塔出口增速接近阿拉比卡的 7 倍。机构预计巴西 2026/27 年度产量有望达到创纪录的 7550 万袋。目前主要产区收割已基本完成、雨季按计划启动,缓解了市场对阿拉比卡长期供应的担忧;但开花期降雨是否充足,仍被视为 2027/28 年度全球产量的潜在波动源。
二、哥伦比亚:年度减产 15%,但 9 月单月已现回升
哥伦比亚国家咖啡种植者联盟(FNC)数据显示,2025/26 作物年度产量同比下降 15% 至 1265 万袋,出口下降 12% 至 1178 万袋。2026 年 1—9 月累计产量下滑 10% 至 895 万袋。
不过 9 月单月出现转机:产量同比增长 6% 至 121 万袋、出口增长 9% 至 117 万袋,主要得益于中部咖啡产区主产季首次收获的到来。FNC 预计 2026 年全年产量在 1220 万—1250 万袋之间。近几个月产区持续降雨影响了开花与豆粒生长,是造成本年度减产的主因。
哥伦比亚是全球第三大咖啡生产国,种植面积 84 万公顷,约 54 万个家庭从事咖啡相关工作。
三、越南:出口量增 15.4%,出口额却降 7.3%
越南农业与环境部统计显示,2026 年前九个月越南咖啡出口约 140 万吨、价值 65.4 亿美元——出口量同比增长 15.4%,出口额却同比下降 7.3%,平均出口价格 4537.3 美元/吨、下降 19.7%。这是本轮数据中最直观的”增产不增收”信号。
产量方面,越南咖啡可可协会(VICOFA)估计 2025/26 咖啡季产量略高于 200 万吨(折合超 3400 万袋);受采收期天气不利,预计 2026/27 季减产约 5%。国内中部高地收购价维持在每公斤 9.2 万—9.4 万越南盾,业界认为价格跌破 9 万盾后农户惜售情绪明显上升,市场处于买卖双方博弈的观望状态。
VICOFA 同时提出,越南罗布斯塔需逐步摆脱”廉价原料”的角色定位,转向生产清洁透明、符合国际标准的产品,在价值而非价格上参与竞争。
四、埃塞俄比亚:出口创汇占比近四成,几乎全为阿拉比卡
美国农业部海外农业局(USDA)预测,2026/27 市场年度埃塞俄比亚咖啡产量约 1210 万袋,增长主要来自正常天气条件下的单产改善。
咖啡是该国最重要的出口经济作物:2023/24 财年产量约 51 万吨、出口 33.8 万吨(同比 +44%),创汇约 14.3 亿美元,占出口创汇总额的 37%;约四分之一的埃塞俄比亚人口生计直接或间接依赖咖啡产业链。
该国咖啡几乎全部为阿拉比卡品种,代表产区包括耶加雪菲、西达摩、哈拉尔、利姆等,多采用林下遮阴种植与人工采摘。流通环节上,咖啡主要经由亚的斯亚贝巴、迪尔达瓦两个拍卖中心交易,出口前须经分级与质量检验,以维护该国咖啡的国际声誉。
五、印尼:量额双降,出口市场结构明显分化
印度尼西亚中央统计局数据显示,2026 年 1—8 月印尼咖啡及制品出口 26.03 万吨、12.28 亿美元,同比分别下降 16.71% 和 23.47%。分市场看,结构分化相当明显:
| 市场 | 出口量 | 占比 | 同比 |
|---|---|---|---|
| 美国 | 3.25 万吨 | 12.49% | −13.83% |
| 埃及 | 3.07 万吨 | 11.81% | +14.85% |
| 马来西亚 | 2.04 万吨 | — | +28.26% |
| 比利时 | 1.76 万吨 | — | −43.47% |
| 印度 | 1.51 万吨 | — | +32.06% |
传统欧美市场需求走弱,而埃及、印度、马来西亚等新兴市场逆势增长。8 月单月出口 5.10 万吨、2.14 亿美元,同比仍分别下降 16.54% 和 16.35%。
六、综合研判:三个值得行业关注的信号
其一,供给宽松与价格承压并存。巴西创纪录增产、越南量增额减、印尼量额双降——三组数据指向同一结论:全球供给端趋于宽松,而需求端未能同步消化,价格中枢下移。越南出口均价同比下跌 19.7%,是最直接的印证。
其二,品种分化正在加剧。巴西罗布斯塔出口增长 66.46%、阿拉比卡仅 9.79%,罗布斯塔的供应弹性显著高于阿拉比卡。若这一趋势延续,两者价差可能进一步走阔,并直接影响下游烘焙企业的配方成本结构。
其三,对中国市场是双刃剑。国际原料价格下行,有利于国内烘焙与连锁品牌降低采购成本;但反过来,云南咖啡作为国内新兴产区,在国际价格整体走弱的背景下,也面临”优质优价”体系如何维持的现实课题。如何在成本优势之外建立风味与品质的话语权,是比短期价格更值得关注的事。
数据来源:巴西政府统计与行业机构、哥伦比亚国家咖啡种植者联盟(FNC)、美国农业部海外农业局(USDA)、越南农业与环境部、越南咖啡可可协会(VICOFA)、印度尼西亚中央统计局。
本文为咖啡网原创综合分析,数据以上述各机构公开原文为准,仅供行业参考,不构成任何交易建议。
原创声明
- 本文为 咖啡网 coffeeyo.com 原创作品。未经授权,任何媒体、网站或个人不得转载、摘编、复制或以其他方式使用,违者将依法追究责任。
- 文中图片、图表及视频均为咖啡网原创拍摄或制作,并已添加版权水印,版权归咖啡网所有。
- 如需转载授权、约稿、采访或商务合作,请联系:电话 400-0000-641(+86-18288016826)|邮箱 405854472@qq.com|地址:云南省西双版纳景洪市 / 辽宁省铁岭市


 辽公网安备 21122402000217 号