
导读(咖啡网 coffeeyo.com):过去十年,中国咖啡市场完成了一次静悄悄的结构性转变:从一线城市白领的”小众尝鲜”,走向更广泛人群的”日常饮品”。本文从消费场景、渠道与人群三个维度,观察这条变迁曲线。
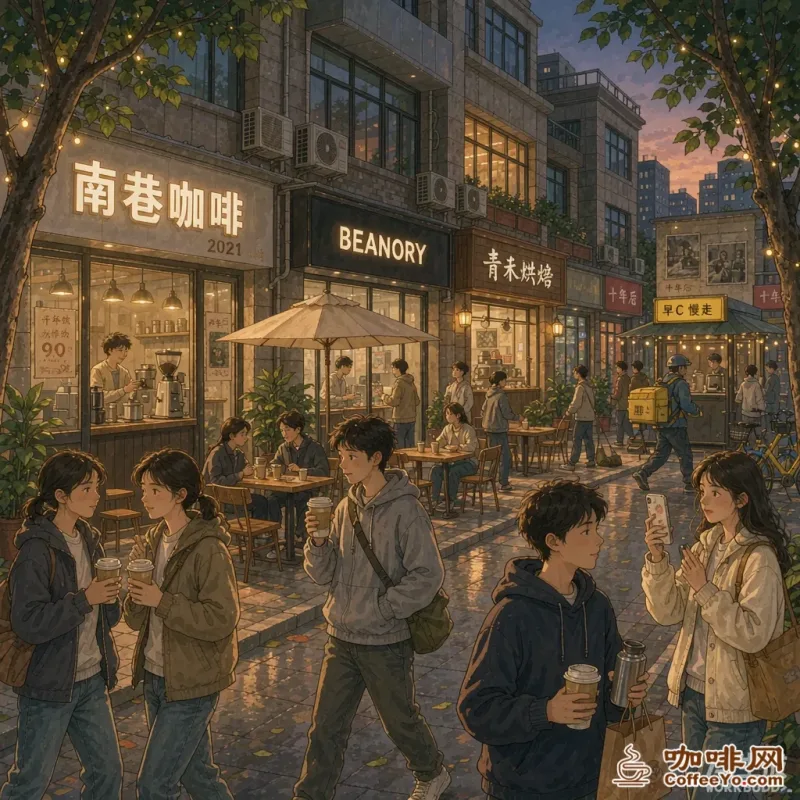
一、从”场景消费”到”习惯消费”
十年前,喝咖啡多与”商务会谈””出差入住”等特定场景绑定;如今,它越来越多地嵌入通勤、办公、早餐与佐餐等高频日常。这种”去仪式化”,是市场真正扩容的标志——当咖啡不再需要理由,消费频次自然抬升。
二、价格下探与渠道下沉
现制咖啡的价格带持续向中低位延伸,单杯 10—20 元成为许多城市的常态,显著降低了尝试门槛。与此同时,门店网络从一线、新一线向三四线城市乃至县域延伸,”家门口的咖啡”成为现实。价格与地理的双重下沉,共同把潜在需求转化为真实消费。
三、人群与品类的扩张
消费群体从资深咖啡客扩展到学生、蓝领、银发等更广泛人群;品类上,从经典拿铁到果咖、茶咖、燕麦拿铁等创新不断,供给端的丰富反过来教育并激活需求。线上零售(冻干、挂耳、咖啡液)也让”在家喝好咖啡”变得简单。
四、给产区的启示
需求侧的日常化,意味着增长逻辑正从”开店红利”转向”频次红利”。对云南等国产咖啡产区而言,谁能更深度地融入日常消费场景、建立稳定的品质与品牌认知,谁就能在下一阶段获得更扎实的基本盘。
原创声明与免责说明
- 本文为咖啡网编辑部原创行业观察稿件,侧重趋势判断,未引用未公开的精确统计数据;具体市场规模请以权威机构报告为准。
- 文中观点仅代表编辑部分析,不代表任何机构立场。
- 题图为AI生成的示意配图,非实景照片。版权或署名事宜请联系本站:邮箱 405854472@qq.com。


 辽公网安备 21122402000217 号