
导读(咖啡网 coffeeyo.com):从种植端到精深加工端的环节拆解:510 座鲜果加工厂、95 座脱壳厂、41 户规上精深加工企业构成的产业底盘。
咖啡从一颗鲜果到一杯饮品,要经过种植、初加工、精深加工、流通四个环节。了解每个环节的产能分布与瓶颈,采购方才知道货从哪里来、成本花在哪里。
一、种植端
- 云南咖啡 99% 以上为阿拉比卡(小粒种)。
- 品种结构长期以高产抗病的卡蒂姆系列为主,2021 年前占比 95% 以上;近年主推瑰夏、铁皮卡、卡杜艾、波旁、德热以及自主选育的云咖系列,截至 2024 年底优质品种种植超 15 万亩(占比 12.8%)。
- 种植主体以小农户为主,户均种植面积普遍在 3 公顷以下,组织化程度偏低;企业 + 合作社 + 农户模式正在渗透。
二、初加工端
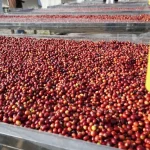
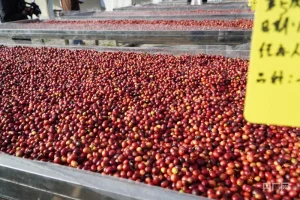
据公开报道,2024 年全省咖啡鲜果加工厂达 510 座,年加工鲜果能力 100 万吨以上;咖啡豆脱壳加工厂 95 座,年加工生豆 9.2 万吨,加工产能与产量基本匹配。
处理工艺方面,传统日晒、水洗仍是商业豆主流;厌氧日晒、蜜处理、K72 双水洗、酶促脱胶、红酒处理等新工艺在精品端快速渗透。普洱推广的微水加工技术可将每吨鲜果加工污水从 6–8 吨降至 50 公斤以下。
三、精深加工端
2024 年全省精深加工消耗生豆 9.6 万吨,精深加工率 80.8%;规模以上精深加工企业 41 户,其中产值 1 亿元以上企业 8 户、2 亿元以上企业 4 户。
已形成昆明、保山、普洱、楚雄、红河、德宏六个精深加工聚集区。产品矩阵从单一速溶粉拓展至烘焙豆、浓缩液、冷萃液、充氮咖啡、挂耳、三合一、冻干粉、果皮茶、咖啡花茶等全品类。
四、流通端
云南咖啡过去依赖公路运输从普洱到沿海销区,单程约一周。2026 年 1 月,公开报道显示瑞幸开通云南咖啡豆铁路专列,从普洱宁洱货运站直达厦门前场货运站,22 节集装箱、682 吨豆,跨越 2834 公里,时效较公路缩短一半。
全省层面的恒温仓储、电子分级与生豆期货交割仓体系仍处于建设初期,这是当前流通端的主要短板。
转载说明与免责声明
- 本文由 咖啡网 coffeeyo.com 编辑整理,文中资料与图片来源于公开渠道,版权归原作者所有。本站转载仅用于咖啡行业信息分享,不代表本站立场,文中数据、观点一律以原文为准。在此感谢原作者的创作与分享。
- 如涉及内容授权、署名、版权或其他事宜,请及时与本站联系,我们将在第一时间核实并配合处理;同时也欢迎咖啡产区、品牌与行业媒体与我们交流供稿。
- 咖啡网联系方式:电话 400-0000-641(+86-18288016826)|邮箱 405854472@qq.com|地址:云南省西双版纳景洪市 / 辽宁省铁岭市


 辽公网安备 21122402000217 号