
导读(咖啡网 coffeeyo.com):2025年中国咖啡产业规模预计达3549亿元,较三年前增长逾三成;人均年饮用量从2023年的16.74杯跃升至28.57杯。在这条高速赛道上,云南以占全国98%以上的种植面积与产量,正从原料供应者迈向价值定义者——精品率三年间由8%提升至22.7%,生豆收购价从被国际买家压价减30美分逆转为议价加5美分。
当我们谈论中国咖啡,谈论的其实不只是一杯饮料,而是一条从土地到消费的完整产业链。在这条链上,消费市场的狂飙与源产地的突围,正在同一时间轴上发生——一端是城市里越开越密的咖啡馆,另一端是滇南山坡上越发金贵的咖啡园。
一、市场狂飙:一条冲向3500亿的赛道
中国咖啡消费的爆发,不是一夜之间的故事,而是一条被数据精确记录的上升曲线。据《2024中国城市咖啡发展报告》(由虹桥国际咖啡港等机构联合发布),2023年中国咖啡产业规模已达2654亿元,2024年预计增至3133亿元,而到2025年,这一数字将攀升至3549亿元,同比增长约13.3%。近三年复合增长率(CAGR)稳定在17.14%——在整体消费增速放缓的大背景下,这样的曲线显得格外醒目。
支撑这条曲线的,是杯子里的真实消费。2023年,中国人均年咖啡饮用量约为16.74杯;到2025年,这一数字预计升至28.57杯,三年增幅超过七成。横向对比更能看清空间:美国人均年饮用量在300杯以上,日本约200杯,而中国目前仍在低位区间,这意味着长期增长远未触顶。咖啡正从一线城市的”小众仪式”下沉为更广泛人群的”日常习惯”,消费人群的结构性扩张,比总量增长更值得关注。
在消费形态上,现制咖啡的崛起尤为关键。2023年,现制咖啡市场规模约1623.5亿元,占整个咖啡产业的40.2%;到2025年,现制咖啡规模预计突破1880亿元,进一步占据主导地位。连锁品牌的跑马圈地是直观注脚:以上海为例,全市咖啡门店达9553家,约占全国总量的6.1%,星巴克与瑞幸分别拿下约18%与14%的市场份额。当一家奶茶店隔壁必然开着一家咖啡馆,”咖啡密度”已成为衡量城市商业活力的新指标,也折射出资本与供应链对这条赛道的集体下注。
更值得玩味的是消费场景的裂变:从商务会谈的”第三空间”,到通勤路上的”即取即走”,再到办公室的”续命刚需”,咖啡正在被拆解为多种功能标签。与此同时,即饮咖啡、咖啡液、冻干粉等零售形态快速渗透商超与电商,让咖啡消费突破门店半径,进入家庭与旅途。场景越碎,市场越大——这正是产业规模持续抬升的内在逻辑。
增长的另一面,是市场的下沉。当一线城市的咖啡渗透趋于饱和,连锁品牌与独立咖啡馆正加速向三四线城市乃至县域延伸。更低的租金与人力成本,叠加年轻人口的回流,使下沉市场成为增速最快的板块之一。一杯咖啡的价格,正在从一线城市的”轻奢”变成小镇青年的”日常”,这种消费民主化的过程,正是产业规模得以持续扩张的社会基础。
二、云南破局:从”减30美分”到”加5美分”
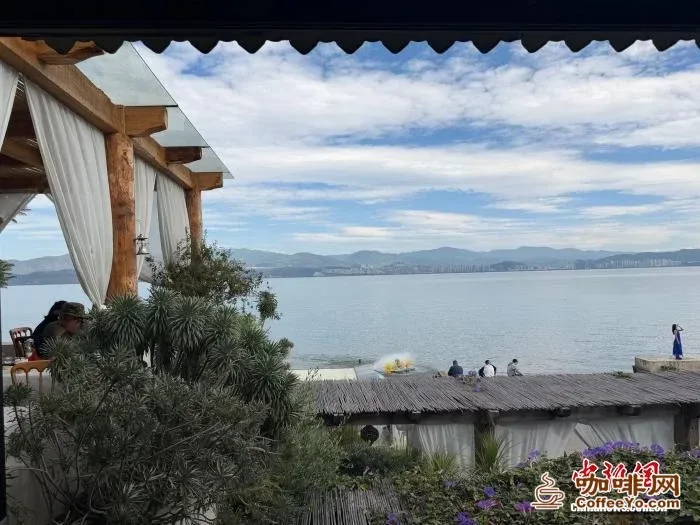
产业链的重心,正在向源头迁移。中国咖啡的版图几乎与云南重合——2023年,云南咖啡种植面积114.6万亩、产量14.6万吨,两项指标均占全国98%以上。其中,普洱一地就贡献了约55%的产量,临沧与保山各占约15%,形成以滇南为中心的种植集群,地理集中度极高,也为标准化与品牌化提供了天然的产区边界。
更深刻的变化发生在价值层面。2021年,云南咖啡精品率仅为8%,精深加工率约20%;到2023年,精品率跃升至22.7%,精深加工率提升至56%。精品率衡量的是进入精品供应链、具备风味辨识度的豆子比例;精深加工率衡量的是本地完成烘焙、萃取等增值环节的比例。两个数字的双升,意味着云南正从”卖生豆原料”向”卖风味、卖品牌”转身,产业链附加值开始从海外回流本地。
最戏剧性的注脚来自采购端。星巴克在过去12年里从云南采购咖啡生豆超过6.5万吨,其验收合格率从早期的20%提升至80%;而更关键的是定价话语权的反转——早年云南豆常被国际买家以”减30美分/磅”压价,如今优质豆已能谈到”加5美分/磅”。三十多美分的价差,丈量的是一条产业链从被动到主动的距离,也是中国咖啡在国际价值链中位置抬升的缩影。它说明一件事:当品质过硬、标准清晰,源头不再只是价格的接受者。
支撑这场翻身的,是处理法的升级与庄园管理的进步。从传统的水洗到日晒、蜜处理,从粗放采摘到分级采收,云南咖啡正在用更精细的农艺换取更稳定的杯测表现。越来越多的咖啡庄园开始建立自己的风味档案与可追溯体系,把”哪座山、哪块地、什么处理法”写进每一袋豆子的身份里——这正是精品化得以成立的前提。
三、价值链重构:精品化、深加工与数字化
精品率的提升只是起点。当精深加工率从20%升至56%,意味着超过一半的云南豆不再以初级原料形态离滇,而是在本地完成烘焙、萃取、冻干粉等增值环节。这不仅留住了产值,也留住了就业与税收,让产区真正从”原料基地”升级为”制造节点”。一颗豆子在本地多走一道工序,产区就多留一分价值。
深加工的产品形态也在丰富:冷萃浓缩液、挂耳包、咖啡冻干粉、即饮罐装……这些高附加值形态延长了货架期、降低了物流损耗,也让云南咖啡得以摆脱”只能现磨”的局限,进入更广阔的销售网络。对产区而言,这是从”卖农产品”到”卖消费品”的关键一跃。
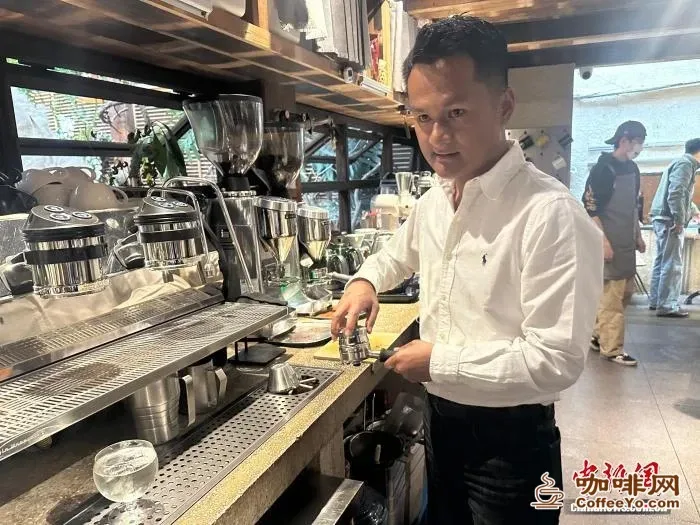
人是价值链上最活跃也最稀缺的要素。随着产业变长,咖啡师、烘焙师、杯测师与产区品牌操盘手的需求迅速放大。云南本地职业院校与龙头企业开始共建产教融合的咖啡人才培养体系,把”会种豆”和”会卖豆”的两种能力打通。当一杯咖啡背后站着的不只是咖农,还有一整条专业化的职业链条,产区的升级才算真正有了人撑得起。
数字化则为这场重构提供了基础设施。咖啡数字化交易基础设施的正式发布,让生豆交易从”看样议价”走向”标准定价、线上撮合、溯源可查”。对于长期依赖口头合约与分散收购的产区而言,标准化的交易底座,是品牌化与金融化的前提,也是中小庄园对接大市场的桥梁。当交易透明、溯源可信,金融资本才敢进场,保险与信贷才接得住风险。
从一颗豆到一杯好咖啡,云南正在尝试把”地理标识”翻译成”品质语言”:海拔、风味轮、处理法、庄园故事,逐步成为可被消费者识别的信号。当咖啡馆菜单上开始出现”云南日晒””云南蜜处理”这样的产地标注,源头价值的兑现才算真正开始——风土不再只是产地背书,而成为可定价、可复购的产品属性。
四、隐忧与挑战
光环之下,挑战同样真实。2023年云南咖啡出口量为9857吨,同比下降约68%——这一剧烈波动既受国际需求与物流扰动影响,也折射出对外依存度与定价被动的老问题。当国内消费成为主引擎,如何平衡内销与外销、如何在国际价格波动中守住种植者收益,是绕不开的课题。出口骤降提醒我们:把希望全押在外部市场,风险敞口过大。
此外,品牌溢价仍显薄弱。尽管精品率提升,但终端市场上”云南豆”的认知度与溢价能力,仍难与哥伦比亚、埃塞俄比亚等传统产区的百年招牌比肩。标准化、可追溯与可持续认证(如雨林联盟、有机)的普及速度,将决定云南咖啡能否真正从”量大”走向”价高”,从”被采购”走向”被指名”。品牌不是一天建成的,它需要持续一致的品质与讲故事的能力。
还有一道隐形的坎是人才与认知。杯测师、烘焙师、产区品牌操盘手——这些连接源头与消费者的关键角色,在云南仍属稀缺资源。没有足够的人把”好豆子”翻译成”好产品”,精品化的成果就容易停留在原料层面,难以转化为终端溢价。产业链要真正变长,人才链必须先变长。
成本端的压力同样不容回避。农资、人工与物流价格的上涨,正在压缩种植端的利润空间;而当终端品牌鏖战于价格补贴,上游的好豆却未必能卖上好价。如何把消费端的繁荣,更均匀地传导到咖农的口袋,是产业良性发展的试金石——只有源头有利可图,品质提升才可持续,产业的根才能扎得更深。
五、展望:下一个十年
站在中国咖啡产业的黄金十年节点上,趋势已现雏形:消费端持续扩容,供给端加速精品化与深加工,交易端迈向数字化与标准化。云南的角色,也将从”中国咖啡的原料库”升级为”亚洲精品咖啡的价值策源地”,这不仅是产业的地理迁移,更是价值分配的重塑。
可以预见几条主线:其一,消费分层将进一步加深,平价刚需与高端精品两端同时生长;其二,产区品牌化将从”云南”这一省级概念,细化到”普洱””保山””临沧”等市级乃至庄园级标识;其三,可持续与碳中和将成为出口欧美的硬门槛,倒逼种植端绿色转型;其四,咖啡文旅与产地体验,将把消费场景反向延伸到田园,形成”喝咖啡—懂咖啡—去产地”的闭环。
国际化也将改写云南咖啡的叙事。过去云南豆多以原料形式出口,如今随着精品率与品牌力提升,”云南出品”开始以成品、以品牌、以风味故事走向海外精品渠道。对内,它是满足国内消费升级的供给;对外,它是中国农产品价值链向上游攀升的样本。双向流动之下,云南咖啡的角色,正从”被世界采购”转向”向世界讲述自己的风土”。
这条路上没有捷径。它需要种植者守住杯测品质,需要品牌方讲好风土故事,也需要资本与政策耐心陪跑。但可以确定的是——当14亿人的咖啡杯逐渐盛满”中国风味”,这场关于一颗豆的产业突围,才刚刚开始,而它的答案,正写在每一片滇南的咖啡园里。
资料来源
(注:本文数据均引自公开可查来源,以原文为准)
· 《2024中国城市咖啡发展报告》(虹桥国际咖啡港等联合发布)
· 云南省农业农村厅公开数据(2023年咖啡种植面积、产量、精品率、精深加工率)
· 星巴克云南咖啡采购公开披露信息
· 国家统计局及行业研究机构公开报道
原创声明
- 本文为 咖啡网 coffeeyo.com 原创作品。未经授权,任何媒体、网站或个人不得转载、摘编、复制或以其他方式使用,违者将依法追究责任。
- 文中图片、图表及视频均为咖啡网原创拍摄或制作,并已添加版权水印,版权归咖啡网所有。
- 如需转载授权、约稿、采访或商务合作,请联系:电话 400-0000-641(+86-18288016826)|邮箱 405854472@qq.com|地址:云南省西双版纳景洪市 / 辽宁省铁岭市


 辽公网安备 21122402000217 号