
导读(咖啡网 coffeeyo.com):《2026中国城市咖啡发展报告》显示,2025年中国咖啡产业规模3549亿元、人均年饮28.57杯;全国咖啡门店达25.5万家、三年净增10.67万家,广东、上海领跑,增量正加速流向县域与下沉市场。
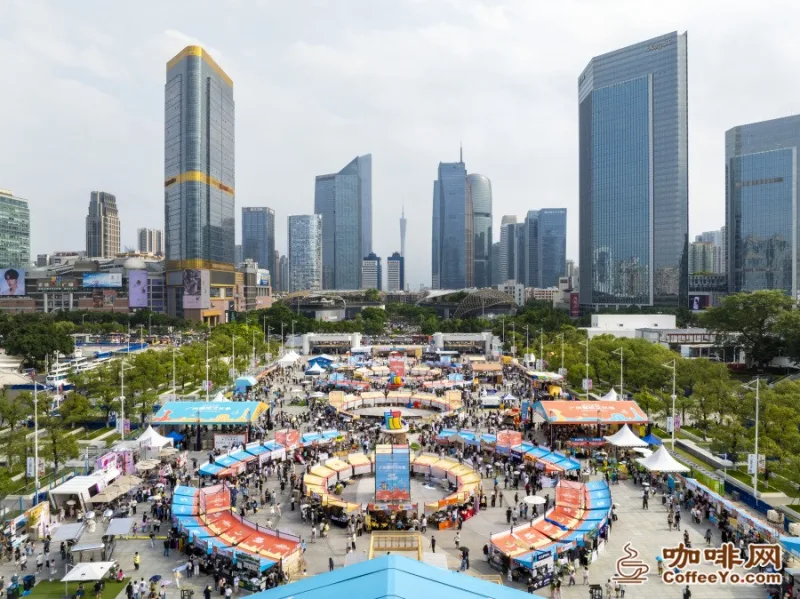
一、三年净增十万家,咖啡「浓度」快速上升
据新华网与窄门联合发布的《中国咖啡热力图》及《2026中国城市咖啡发展报告》,全国咖啡店由约14.8万家增至25.5万家,三年净增10.67万家、增长约72%,当前门店数约为三年前的1.72倍;近一年新开咖啡店约9.3万家。中国咖啡产业规模由2024年的3133亿元增至2025年的3549亿元,同比增长13.3%。
二、人均杯量:从16.7杯到28.57杯
消费频次提升是门店扩张的根本动力。全国人均年咖啡消费杯量从2023年的16.74杯增至2024年的22.24杯,2025年进一步升至28.57杯,三年增长约70%。按消费端口径,2025年中国咖啡市场规模约2181亿元,其中现磨咖啡超过1880亿元、占比超过86%,速溶咖啡约200亿元、即饮咖啡约77.8亿元——现磨已成为绝对主力。
三、省份与城市:广东、上海领跑
从省级看,广东以约4.47万家门店居首,浙江(约2.4万家)、江苏(约2.14万家)紧随其后。城市层面,上海以超过1.1万家门店领跑全国,广州、北京、深圳、成都、杭州等均超过7000家。不过门店总量领先不代表密度领先——按每万人门店数计算排名会明显变化,一些旅游城市的「含咖量」反而更高。
四、增量在县域:每四家店就有一家开在县城
这轮扩张最显著的特征是下沉。头部品牌把网络铺向全国——瑞幸门店东至黑龙江抚远、西至新疆喀什、南至海南三亚、北至漠河,海拔最高的门店位于拉萨;其超过四成门店开在三线及以下城市,星巴克也在上千个县级城市布局。消费习惯随之从「专门去喝一杯」转向「顺手买一杯」,便利性与产品稳定性成为竞争关键,县域的老街、景区与服务区都出现了咖啡店的身影。
五、连锁化提升与价格理性回归
扩张伴随结构变化。全国咖啡连锁化率从46%提升至53%;9.9元价格战在2025年全面降温,头部品牌收紧低价补贴,连锁咖啡客单价从32—42元区间回落到25—27元后企稳。原料端,全国咖啡豆年消耗量近40万吨,而进口生豆约22.38万吨、约为云南同期产量的1.6倍——进口豆与云南等国产豆共同支撑着快速扩容的市场,也为云南咖啡的国产替代留出空间。
(资料来源:《2026中国城市咖啡发展报告》(新华网与中国经济信息社等)、新华网·窄门《中国咖啡热力图》、窄门餐眼门店监测、《2025中国咖啡产业发展报告》。数据以各原始报告口径为准。)
原创声明
- 本文为 咖啡网 coffeeyo.com 原创作品。未经授权,任何媒体、网站或个人不得转载、摘编、复制或以其他方式使用,违者将依法追究责任。
- 文中图片、图表及视频均为咖啡网原创拍摄或制作,并已添加版权水印,版权归咖啡网所有。
- 如需转载授权、约稿、采访或商务合作,请联系:电话 400-0000-641(+86-18288016826)|邮箱 405854472@qq.com|地址:云南省西双版纳景洪市 / 辽宁省铁岭市


 辽公网安备 21122402000217 号