导读(咖啡网 coffeeyo.com):导读:马上赢品牌CT数据显示,2026Q3传统线下零售渠道各大类销售额同比普遍下滑:休闲零食降12.63%,饮料降幅同样超过12%,酒类降7%,乳制品降4.58%;速冻食品逆势增长2%以内,冲调品基本稳定,方便速食同比下滑超10%,日化四个类目降幅集中在3%至7%。数据覆盖全国县级以上城市,品牌超30万个、商品条码超700万个。 天气转冷,炎炎夏日已经过去…
导读:马上赢品牌CT数据显示,2026Q3传统线下零售渠道各大类销售额同比普遍下滑:休闲零食降12.63%,饮料降幅同样超过12%,酒类降7%,乳制品降4.58%;速冻食品逆势增长2%以内,冲调品基本稳定,方便速食同比下滑超10%,日化四个类目降幅集中在3%至7%。数据覆盖全国县级以上城市,品牌超30万个、商品条码超700万个。
天气转冷,炎炎夏日已经过去。本周,我们为大家带来第三季度的零售速报。
数据均来自于马上赢品牌CT,马上赢MSY150均衡模型及马上赢全量门店模型,使用的模型在数据图中均有标注。马上赢品牌CT数据覆盖了全国县级以上各等级城市(不含乡、镇、村),并深度覆盖全国核心城市群,业态覆盖包括大卖场、大超市、小超市、便利店、食杂店。马上赢品牌CT中的品牌超30万个,商品条码量超过700万个,年订单数约60亿笔。(以上统计数据为2025年8月到2026年7月有实际销售数据的条码和厂商数量)。
在此特别说明,季度速报更侧重于各类目全貌概览,如需对各子类的市场格局、竞争态势等进行观察,请关注公众号后续更新的各类目季度复盘报告。如需查阅上一季度的零售速报,请点击:数据首发丨2026Q2线下零售速报
销售额规模与销售额同比:
本季度的线下零售速报,马上赢选取了饮料、休闲零食、乳制品、酒、调味品、个人护理、方便速食、速冻食品、纸品清洁、衣物清洁、冲调品、家庭环境清洁等各主要大类进行销售额规模及销售额同比的观察,并将在后文中针对部分大类内的具体情况进行分析。
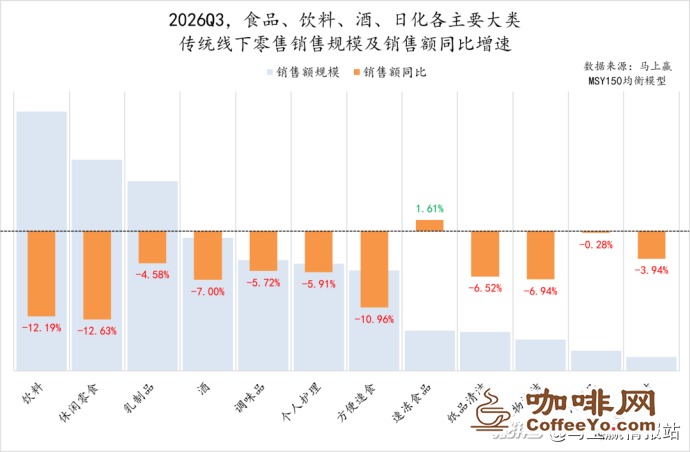
2026Q3传统线下零售渠道中,从各大类的销售额同比增速来看,市场依然承压,大多类目呈现同比下滑。
具体以销售额规模排序来看:饮料与休闲零食作为销售额规模最大的两个大类,均呈现双位数同比下滑,其中休闲零食降幅达12.63%,是所有大类中同比下滑最严重的,其原因或与此前多次提到的渠道碎片化与休闲零食量贩渠道化的趋势相关。饮料的同比下滑幅度同样超过12%,可能与气温、“乐享”系列营销政策等一系列主客观因素相关,但不论是何原因,其销售额规模的同比下滑应毋庸置疑。
随后,乳制品大类同比下滑4.58%,虽然仍处于同比下滑但其下滑幅度相比Q2有所收窄,相比其他大多数类目的同比下滑幅度表现也相对较好,乳制品类目或正在筑底当中;包括啤酒、白酒、养生酒、葡萄酒等在内的酒类目,同比下滑7%。
后续的类目中,食品类类目包括调味品、方便速食、速冻食品、冲调品,其中速冻食品呈现2%以内的销售额同比增长,在各大类整体下滑的表现下显得相当亮眼,冲调品也基本维持稳定,同比变化较小;方便速食、调味品则表现不佳,其中方便面占比近半的方便速食,同比下滑超10%,是所有大类中下滑幅度第三的类目;调味品表现稍好,同比下滑5%左右。
日化品大类内包括个人护理、纸品清洁、衣物清洁、家庭环境清洁类目,四个类目均呈现同比下滑,但各类目下滑幅度相对来讲差距不大,销售额同比下滑均在3%-7%之间。
价格水平:马上赢价格指数(WPI)
在这部分,我们通过马上赢价格指数(WPI)来观察各大类在过去一年的价格水平变化情况。WPI以100为基准值,其数值反映的是类目价格指数与去年同期相比的相对百分比,100表示与去年同月持平,高于100表示同比价格水平上升,低于100则表示同比价格水平下降。
先来看食品整体及其部分子类。
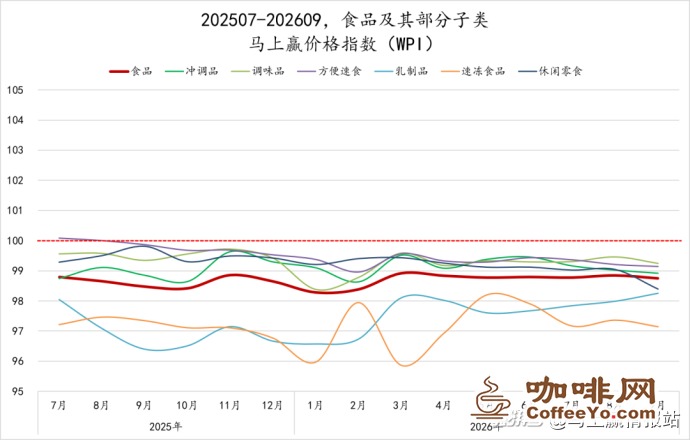
聚焦2026Q3,食品大盘基本稳定在98.5至99之间,9月略有回落;冲调品与调味品在三季度前期一度接近99.5,但9月均出现小幅下滑,分别回落至99以下和99附近;方便速食的价格指数同样在7月后呈现下行趋势;乳制品是Q3少有的改善品类,价格指数从7月的98以下逐步回升至9月的98.5附近,呈上行趋势;速冻食品则在7月下探至97附近后有所回升,但整体仍处于各子类中的偏低水平;休闲零食在Q3前段保持平稳,9月却出现明显下探。
整体而言,食品各子类在2026Q3多数呈现震荡走弱格局,价格水平依然承压明显。
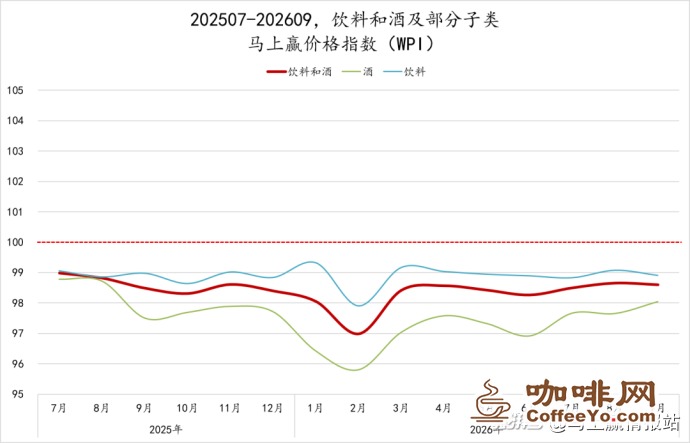
再来看饮料和酒,二者在近一年内均未触及100的基准线,价格水平整体承压。
进入2026Q3,饮料基本稳定在99附近小幅波动,走势相对平稳;酒类目则在7月前后经历一轮下探后逐步回升至98,价格指数趋势整体向上、向好。
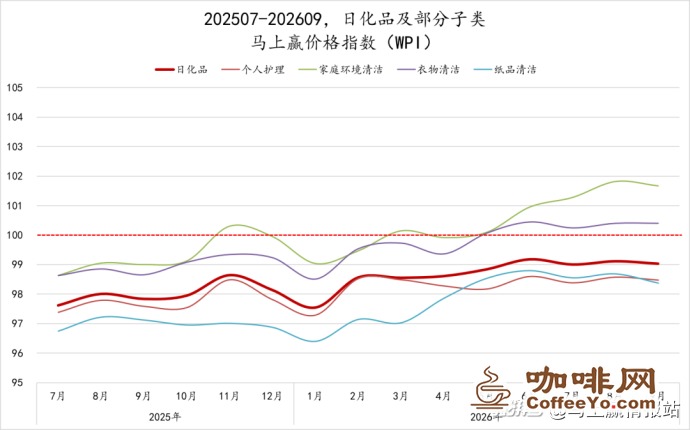
最后来看日化品及部分子类的价格指数。从走势来看,各类目的价格水平走势分化明显,但进入2026年以来普遍呈现回升态势。
2026Q3,家庭环境清洁依旧站稳在基准线上方,7月至8月连续上行并一度突破101,9月略有回落,但仍保持在101以上,价格水平呈现同比上行态势;衣物清洁在5月突破100后,Q3基本在100至101的区间内小幅波动,走势较为平稳;日化品大盘与个人护理两条线在三季度几乎重合,均围绕99上下窄幅波动,较年初的低位已有明显改善;纸品清洁虽然仍是该组中价格水平最低的品类,但Q3延续了此前的爬升节奏,9月已逐步靠近98.5,与其它品类的差距有所收窄,表现甚至一度好于个人护理。
下面进一步来看各大类在过去一个季度的大类内占比变化、重点子类销售额同比增速及新品SKU数量情况。
饮料:仅无糖茶同比增长,多数类目双位数下滑
在饮料大类中,我们选取了包装水、有糖即饮茶、无糖即饮茶、乳饮料、即饮果汁、汽水、能量饮料、运动饮料、营养素饮料、即饮咖啡、中式养生水十一个较有典型性的类目进行观察,上述十一个类目在饮料大类中的占比超过80%。
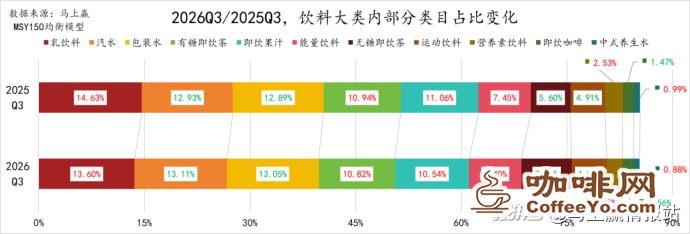
从2026Q3饮料大类内部分类目的占比变化来看,无糖即饮茶的扩张最为突出,占比从5.60%跃升至7.15%,是各类目中增幅最大的;汽水与包装水占比双双小幅上行,分别升至13.11%和13.05%;运动饮料与即饮咖啡也均实现微幅提升,分别升至4.98%和1.56%。
乳饮料虽仍以13.60%的占比位居首位,但其占比较去年同期下滑超过1个百分点,是占比下滑最多的类目;即饮果汁占比从11.06%降至10.54%,有糖即饮茶从10.94%微降至10.82%,能量饮料从7.45%微降至7.40%。营养素饮料与中式养生水也分别小幅回落至2.22%和0.88%。
总的来看,无糖即饮茶占比同比上升最为显著,乳饮料占比同比下降最为显著,饮料市场或仍受健康概念消费潮流的持续推动,消费者的消费习惯与选择也正在产生变化。
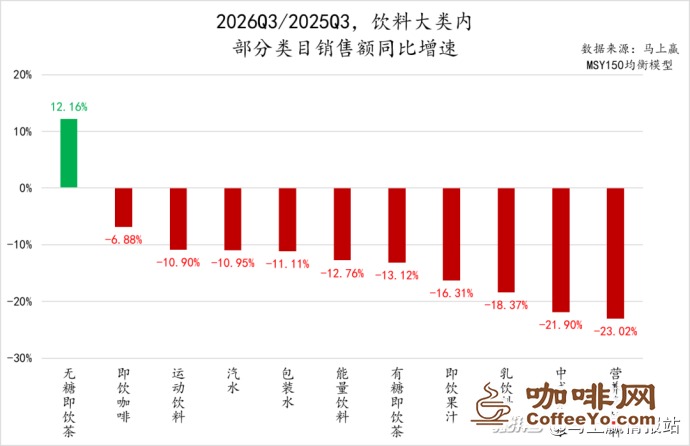
上述各类目的销售额同比增速情况同样不容乐观,无糖即饮茶成为所有观察类目中唯一实现同比增长的类目,同比增速达12.16%,一枝独秀。其余十个类目全部处于同比下滑区间,且下滑幅度普遍较深。即饮咖啡下滑6.88%,是负增长类目中降幅最小的;运动饮料、汽水、包装水降幅均在10%至11%之间,能量饮料与有糖即饮茶降幅接近13%。即饮果汁、乳饮料的跌幅进一步扩大,分别达16.31%和18.37%。中式养生水与营养素饮料则成为本季度下滑最严重的两个类目,同比下滑均超过20%。
总结如上市场表现,饮料市场整体的压力不言而喻,但各类目表现参差、分层的背后或许更能说明问题。无糖即饮茶表现一枝独秀,其销售额同比增速甚至超过去年同期,意味着健康概念依然有较强的韧性与消费者接纳度,虽然有波折,但消费者还是向着“更健康、更轻负担”的方向迁移消费选择。
另一方面,在诸多下滑的类目中,有些类目也被一些主观因素所影响,即今年风靡饮料零售的“一元(或免费,或其他各种形式的)乐享”营销,其对于运动饮料、能量饮料、有糖即饮茶、汽水等几个类目的影响尤其大,其方式通常是消费者开盖扫码享第二瓶一元或第二瓶免费,渠道终端通过小程序核验、不扫描条码的方式进行结算并将产品给到消费者完成兑换,这一促销活动会导致实际出货量与交易量之间产生显著的偏差,对于市场实际需求量、容量和规模的统计亦会受到影响。
但乐享系列营销对于市场销售额规模的影响,并不因其实际出货量统计上的偏差而造成失真。这就意味着,在同样满足消费需求总量的情况下,销售额规模的收缩是实打实的。一方面,在反内卷的当下,通过该种营销的方式继续让价格水平下探是否有利于行业的健康发展需要打一个问号;另一方面,“乐享”营销的产品对于不参与该类营销的产品和品类构成的巨大竞争压强与优势,以及其对于货架空间、对于消费者需求的挤压能力,是否有利于饮料行业的健康发展,同样需要打一个问号。
但无论如何,传统线下零售渠道中,2026Q3的情况就是销售额规模同比下行,大多数类目销售额同比呈双位数下滑。
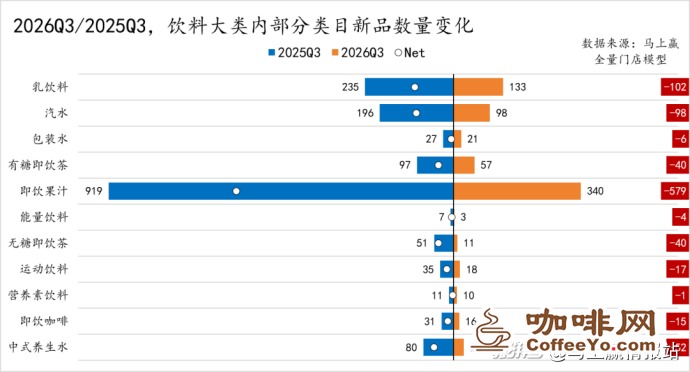
最后来看2026Q3饮料大类内部分类目的新品数量变化,共性是推新节奏全面放缓,所有类目新品数量均呈现同比收缩。其中,即饮果汁的降幅最为惨烈,新品从919个锐减至340个,新品数量锐减超50%;乳饮料与汽水同样大幅收缩,分别净减少102个和98个;中式养生水、有糖即饮茶与无糖即饮茶也均净减少40个以上。此外,运动饮料、即饮咖啡等类目新品数普遍腰斩,能量饮料与营养素饮料则本就基数极低,Q3 新品数量更是仅十款以内。
休闲零食:中式糕点同比增长,魔芋零食掉头向下
在休闲零食大类中,我们选取了膨化食品、西式糕点、肉干肉脯、坚果炒货、中式糕点、辣条、魔芋零食七个类目进行分析回顾,上述七个类目在休闲零食大类中的占比接近60%。
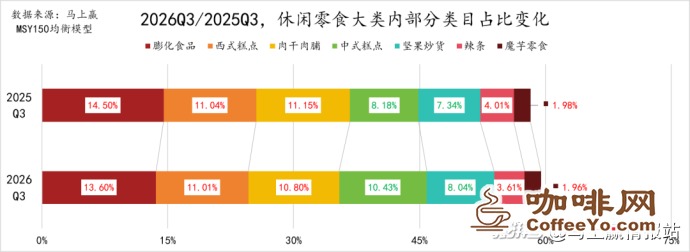
从休闲零食对比去年Q3的占比变化看的话,类目结构呈现出向传统中式品类倾斜的趋势,其客观原因或许与今年的中秋节相较去年早十天,导致中式糕点-月饼消费更加集中在Q3有关。膨化食品仍以13.60%的占比位列第一,但较去年同期明显收缩;西式糕点、肉干肉脯、辣条与魔芋零食的占比也均出现不同程度的下滑,其中肉干肉脯从11.15%降至10.80%,辣条降幅相对明显。
与之形成对比的是,中式糕点与坚果炒货成为本季度占比提升的两个品类,分别从8.18%、7.34%提升到10.43%、8.04%,占比扩张幅度在各类目中最为显著。整体来看,西式及重口味零食的占比收缩与中式、坚果类品类的扩张,共同构成了Q3休闲零食结构变化的主线。
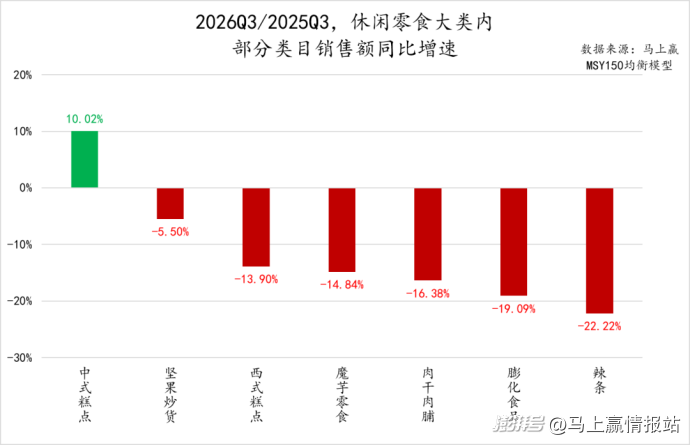
再来看2026Q3休闲零食大类内部分类目的销售额同比增速,中式糕点成为唯一实现正增长的品类,同比增速达10.02%,其增长原因或与中秋节时间的客观变化有较强的相关性。
其余六个类目全部呈现同比下滑,其中坚果炒货下滑5.50%,是观察类目中同比降幅最小的;西式糕点与魔芋零食分别下滑13.90%和14.84%;肉干肉脯降幅扩大至16.38%;膨化食品与辣条则成为本季度下滑最严重的两个类目,同比分别大跌19.09%和22.22%。
值得关注的是,魔芋零食作为过去几个季度休闲零食类目中的“黑马”在本季度也呈现双位数的销售额同比下滑,其背后原因是季节性的消费者选择短期变化,还是新品类红利期已过、消费者正在流出,值得进一步观察。
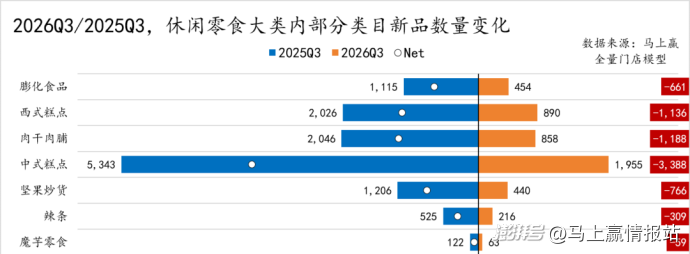
从2026Q3休闲零食各子类新品数量的同比变化来看,新品数量在全线收缩。其中,在占比与同比增速方面表现突出的中式糕点新品收缩却最为严重,新品从5343个锐减至1955个,净减少超过3300个,其背后或许与过去几年月饼的“腰斩”导致的厂商策略收缩有较为显著的关联;肉干肉脯与西式糕点也分别净减少1188个和1136个,下滑力度同样显著;坚果炒货、膨化食品新品数量接近腰斩,分别降至440个与454个;辣条与魔芋零食则本身体量较小,新品数量也出现不同程度的下滑。
乳制品:中老年奶粉/低温纯牛奶双位数增长,常温纯牛奶趋稳
在乳制品大类中,我们选取了雪糕/冰淇淋、低温纯牛奶、常温纯牛奶、低温酸奶、常温酸奶、中老年奶粉六个具有代表性的类目进行观察,上述六个类目在乳制品大类中占比合计超过90%。
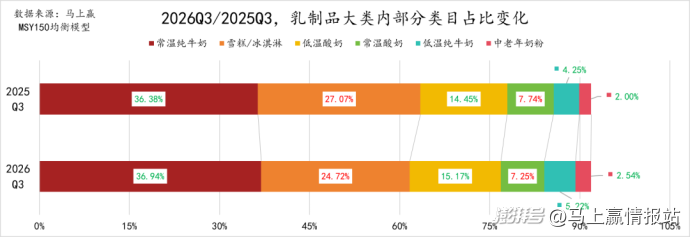
在占比变化上,常温纯牛奶仍是占比最高的类目,占比从36.38%小幅提升至36.94%;低温酸奶与低温纯牛奶也均实现占比扩张,分别从14.45%、4.25%提升至15.17%、5.55%,其中低温纯牛奶的占比同比增长相对明显;中老年奶粉占比同样小幅上行至2.54%。
与之形成鲜明对比的是,雪糕/冰淇淋的占比收缩最为突出,由27.07%降至24.72%;常温酸奶占比也从7.74%进一步下落至7.25%。整体来看,常温纯牛奶的占比不降反升,低温品类持续渗透,而雪糕/冰淇淋与常温酸奶的占比则有较明显下滑,乳制品的消费结构或正在经历进一步调整与重构。
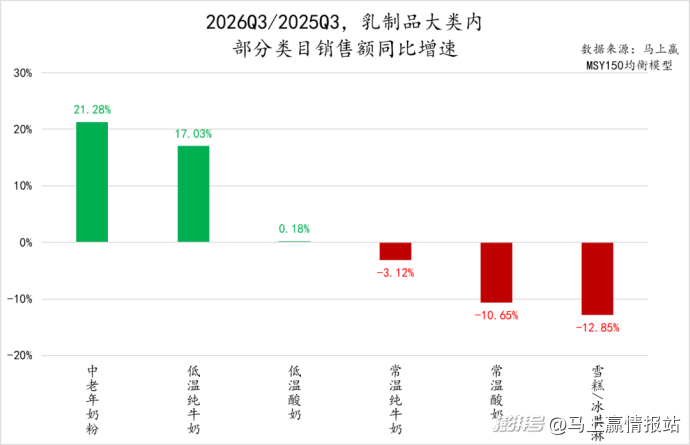
从销售额同比增速来看,各类目的表现分化较为明显。中老年奶粉以21.28%的增速领跑,低温纯牛奶同样表现亮眼同比增速17.03%,均延续了此前的增长势头。低温酸奶则基本持平,同比微增0.18%,相比上个季度同比增速由负转正。
相比之下,常温纯牛奶、常温酸奶、雪糕/冰淇淋仍处于同比下滑区间,但其中常温纯牛奶、常温酸奶的销售额同比下滑幅度相比Q2,均有较为明显的收窄(Q2:常温纯牛奶同比-10.14%、常温酸奶-14.48%),这些类目相对积极的表现趋势,也或许在共同构成乳制品大类整体的筑底态势。唯独雪糕/冰淇淋仍然处于较为深度的同比下滑区间,与Q2相比并未见到好转。
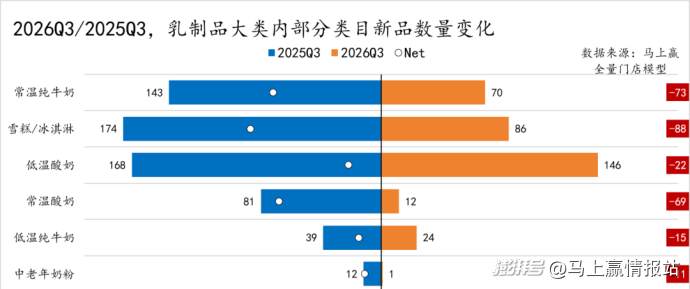
2026Q3,乳制品大类推新节奏整体放缓,所有类目推新数量均有所收缩。其中,雪糕/冰淇淋降幅最为显著,新品从174个降至86个,净减少88个;常温纯牛奶与常温酸奶也分别净减少73个和69个;低温酸奶虽仍以146个新品位居各品类之首,但较去年同期的168个也减少22个;低温纯牛奶与中老年奶粉本就基数较低,新品数量进一步缩减。
调味品:松茸鲜销售额同比掉头向下
在调味品大类中,我们选取了酱油、醋、火锅底料、火锅蘸料、菜谱式复合调味料、松茸鲜、味精、鸡精八个较有典型性的类目进行分析回顾,上述八个类目在调味品大类中合计占比约45%。
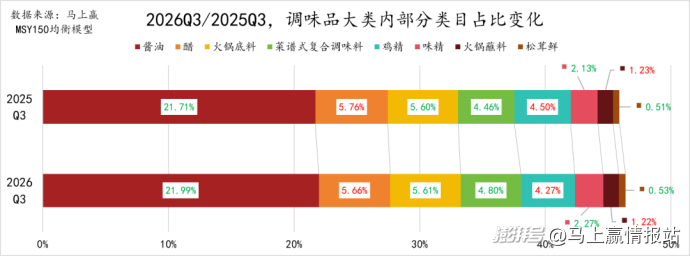
先从占比同比变化看,2026Q3调味品大类内各类目的占比变动相对较小。酱油依旧是占比最高的类目,由21.71%微升至21.99%,领先地位稳固;菜谱式复合调味料占比从4.46%提升至4.80%,是各类目中扩张较明显的一个;火锅底料小幅上行至5.61%;味精与松茸鲜也均有微增,分别升至2.27%和0.53%。与之相对,醋的占比从5.76%回落至5.66%,鸡精也从4.50%降至4.27%,是占比收缩相对明显的两个品类;火锅蘸料则基本持平,维持在1.22%左右。
从结构变化来看,复合化、便捷化的烹饪解决方案类调味品占比缓慢扩大,而鸡精、醋等传统单一调味品的份额则小幅度下滑,或与整体调味品市场的发展趋势有一定的相关性,变化速度也还较为缓慢。
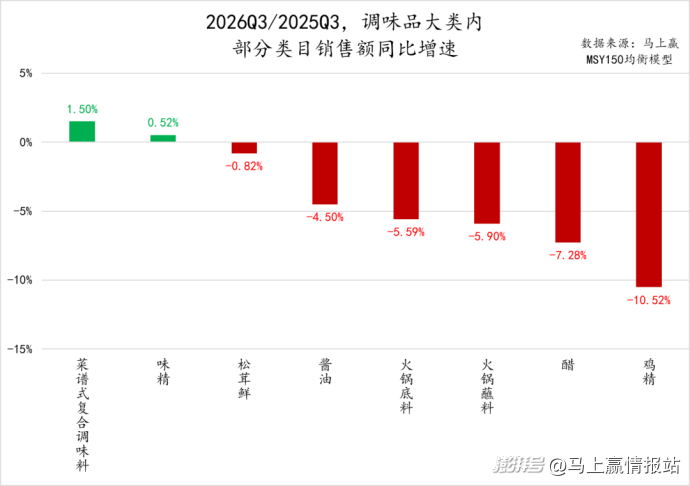
从2026Q3调味品大类内部分类目的销售额同比增速来看,调味品整体仍存在较大的下行压力,分化也正在发生。
其中,菜谱式复合调味料与味精是仅有的两个实现正增长的品类,但同比增速都相对较小不足2%,松茸鲜则轻微下滑0.82%,上述三个类目整体基本都在持平的区间。值得关注的是,虽然松茸鲜仅是同比轻微下滑,但相比起其在过去两年中动辄破百或数十的同比增速,其快速增长阶段是否已经结束值得进一步关注,其在Q2时的销售额同比增速还超过6%。
其余五个类目则均处于下滑区间。酱油同比下滑4.50%,作为占比最高的类目,其销售额同比下滑对调味品大类的拖累较为明显;火锅底料与火锅蘸料分别下滑5.59%和5.90%;醋下滑7.28%;鸡精则成为本季度降幅最大的品类,同比下滑超10%,当传统品类在出现产品升级替代后,其销售规模或也会持续受到冲击。
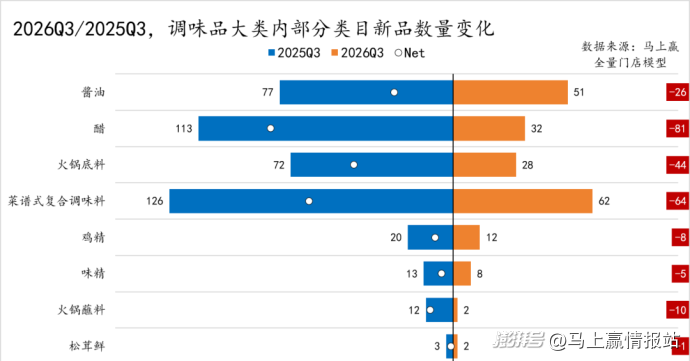
新品SKU数量上,2026Q3调味品大类各类目的推新节奏均有所收缩。菜谱式复合调味料虽仍以62个新品位居各品类之首,但较去年同期减少64个,近乎腰斩;醋的新品数量从113个锐减至32个,净减少81个;火锅底料与酱油也分别净减少44个和26个。鸡精、味精、火锅蘸料与松茸鲜的新品数量本就不多,Q3进一步缩减至个位数或十位数,其中火锅蘸料仅剩2个。
个人护理:各类目销售额同比均下滑
在个人护理大类中,我们选取了卫生巾、洗发水、牙膏、牙刷、沐浴露、成人纸尿裤、纸尿裤(儿童)七个类目进行观察,上述七个类目在个人护理类目中占比超过80%。
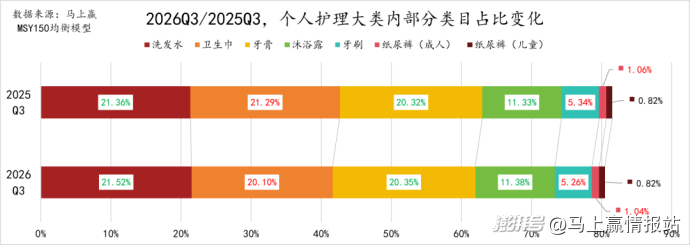
2026Q3,个人护理大类内部分类目的占比结构变化幅度有限。洗发水占比从21.36%小幅提升至21.52%;卫生巾则从21.29%降至20.10%,是各类目中占比收缩最明显的品类。牙膏、沐浴露、牙刷均基本持平,纸尿裤(成人)与纸尿裤(儿童)则分别稳定在1.04%和0.82%。
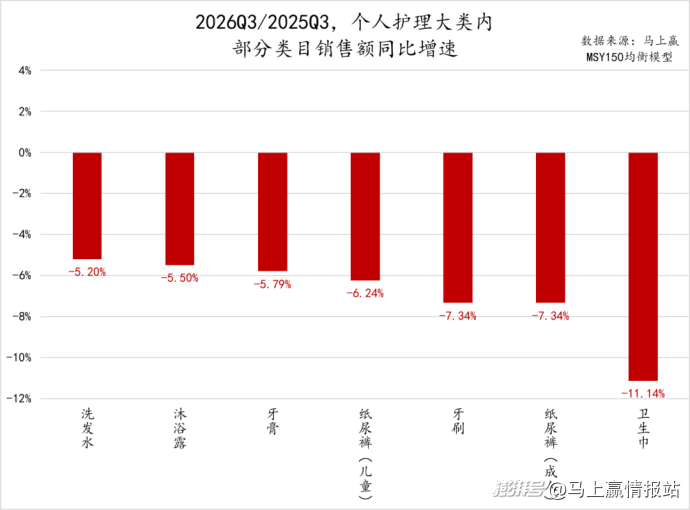
2026Q3,个人护理大类内全部观察类目的销售额同比增速均为负,同比下滑幅度从5%~11%左右,整体形势较为严峻。
其中,洗发水销售额同比增速下滑5.20%,是各类目中降幅最小的;沐浴露与牙膏分别下滑5.50%和5.79%;纸尿裤(儿童)下滑6.24%,由上个季度的同比增速超20%转为下滑,或与上个季度曾经出现的婴幼儿纸尿裤舆情风波逐渐淡出有一定相关性,消费者们重新回到此前的购买惯性渠道中;牙刷与纸尿裤(成人)则均下滑7.34%,处于中游水平。卫生巾成为本季度降幅最大的品类,同比下滑超10%。
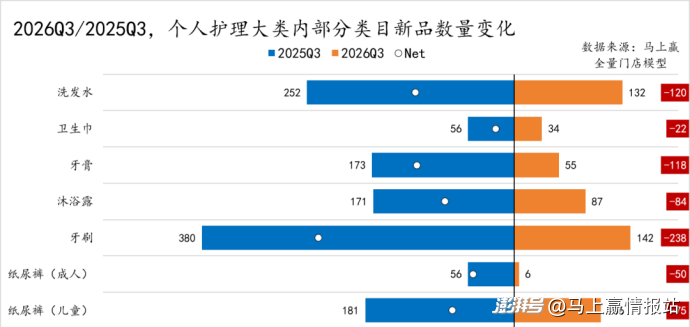
新品情况上,个人护理大类内各细分类目的上市新品数量较去年同期全线下滑。其中牙刷降幅最大,新品数量从380个锐减至142个,净减少238个;洗发水与牙膏也分别净减少120个和118个,收缩力度同样突出;沐浴露、纸尿裤(儿童)与纸尿裤(成人)的新品数量也均出现明显缩减,分别降至87个、106个和6个;相比之下,卫生巾新品数量同比下滑较小,但也从56个降至34个。
方便速食:方便面/常温肠/冷藏肠均双位数同比下滑
2026Q3,方便速食类目中我们选取了方便面、常温肠、速食粥、冷藏肠、午餐肉五个类目进行进一步观察,该几个类目在方便速食中的占比接近80%。
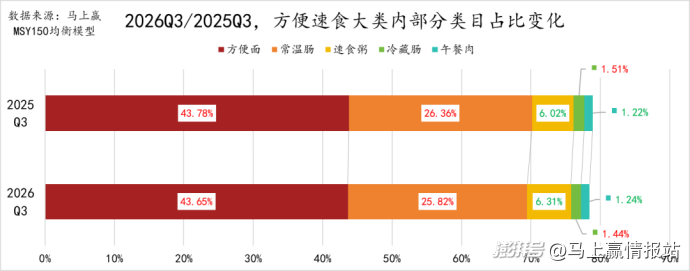
从占比变化来看,方便速食大类各子类同比去年占比变化不大。方便面仍是占比近半的核心品类,占比从43.78%微降至43.65%;常温肠占比从26.36%降至25.82%,是各类目中占比收缩相对明显的品类;速食粥与午餐肉则分别小幅上行至6.31%和1.24%;冷藏肠占比从1.51%微降至1.44%。
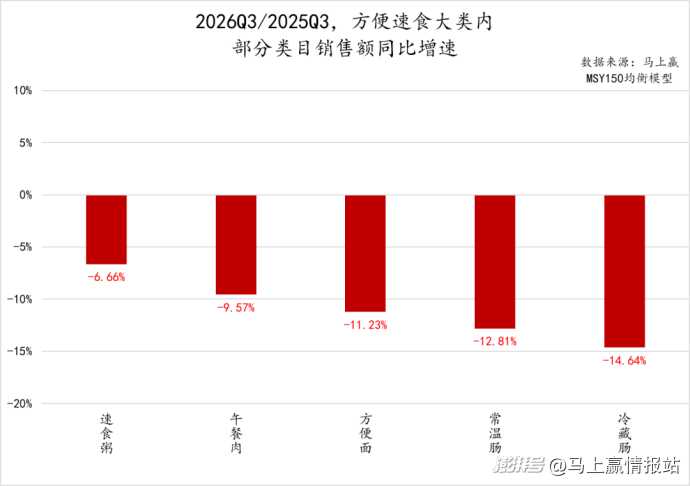
2026Q3,方便速食大类内观察类目的销售额同比增速全部为负,下滑幅度从6%~15%左右,下滑较为严重,方便面、常温肠、冷藏肠三个占比较大的类目均呈现同比双位数下滑。
相比来说,速食粥下滑6.66%,是各类目中降幅最小的;午餐肉下滑9.57%,跌幅进一步扩大。午餐肉在近两年因为单片装、小型化等新规格新产品形态,在消费场景上有一定的拓展,也曾获得了一些增长,其后续表现还要进一步观察走势。
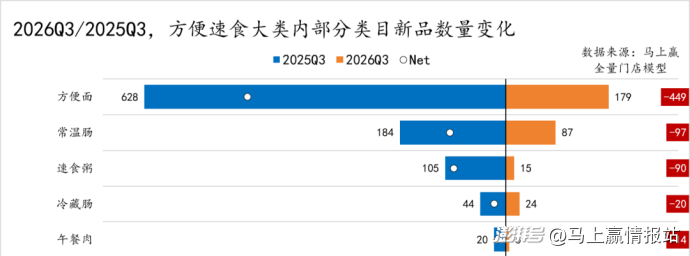
新品数量变化上,各细分类目推新节奏均持续放缓。方便面降幅最为突出,新品从628个锐减至179个,净减少449个,新品数量减少了约四分之三;常温肠与速食粥也分别净减少97个和90个,收缩幅度较大;冷藏肠与午餐肉本身体量较小,新品数量进一步降至24个和6个。
速冻食品:仅速冻饺子、汤圆下滑,其他均同比增长
速冻食品大类中包含类目众多,我们从中选择了火锅丸料、虾滑、速冻饺子、速冻汤圆、速冻肠、速冻包子、手抓饼、披萨、速冻调理鸡肉、速冻调理牛肉共计十个类目进行观察与分析,上述十个类目在速冻食品类目中的占比接近75%。
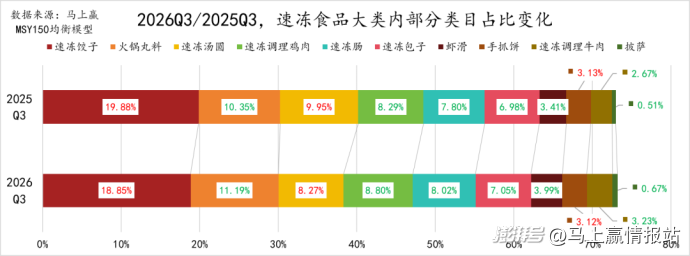
从2026Q3速冻食品大类内部分类目的占比变化来看,传统主食速冻品类与新兴便捷速冻品类之间的结构迁移仍在延续。
速冻饺子依旧是占比最高的品类,但占比从19.88%降至18.85%;速冻汤圆也由9.95%回落至8.27%,两大传统品类的占比收缩均较为明显。与之形成对比的是,火锅丸料占比从10.35%提升至11.19%,速冻肠、速冻包子、虾滑的占比也均有较为明显的提升。在速冻食品大类的十个观察类目中,除速冻饺子、速冻汤圆两个传统类目外,仅有手抓饼的占比呈现极小幅度的收缩。
过去两年,速冻主食/速冻便捷食品的占比变化在速冻食品类目中持续发生,从本季度的情况看,这一趋势或仍将持续。
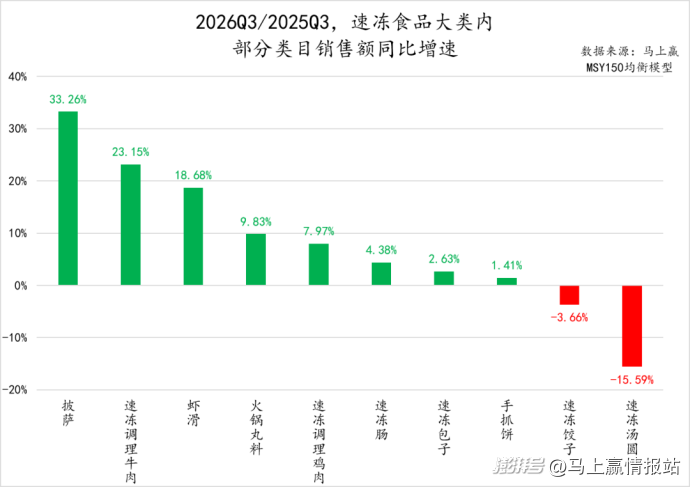
作为唯一销售额呈正向增长的大类,速冻食品类目内各子类表现除上文中提到的趋势外,也呈现出了一些分化。
其中,披萨以33.26%的增速领跑全场,速冻调理牛肉与虾滑紧随其后,分别增长23.15%和18.68%,该三个类目都是占比<5%的类目,虽然目前规模较小,但依然保持较高的增速;火锅丸料、速冻调理鸡肉也分别取得9.83%和7.97%的可观增速,该两个类目的占比在10%上下,类目规模本就不小,接近10%的增速整体就显得相当可观;相对来说,速冻肠、速冻包子与手抓饼三个类目,其占比与规模小于火锅丸料与速冻调理鸡肉,增速也低于前两个类目,该三个类目的增速持续性与增长动能,是否正在走出快速增长阶段,需进一步关注。
观察类目中,仅有两个类目处于下滑区间:速冻饺子同比下滑3.66%,速冻汤圆则下滑15.59%。究其原因,一方面,传统速冻品类的下滑或是趋势性的,跟随消费需求的迁移,上文已经做过讲述;另一方面,近一两年较为火热的自有品牌与渠道定制产品,对于传统的品牌商品或也有一定程度的分流,进而更加明显的在传统零售渠道中体现出该两个类目的销售规模收缩。
小规模类目快速增长、中等规模类目增速放缓、较大规模类目增长动能持续、传统速冻类目收缩与需求分流,共同构成了本季度速冻食品大类整体的表现,这几个趋势在未来几个季度的走向,或将成为影响速冻食品大类走势的关键要素。
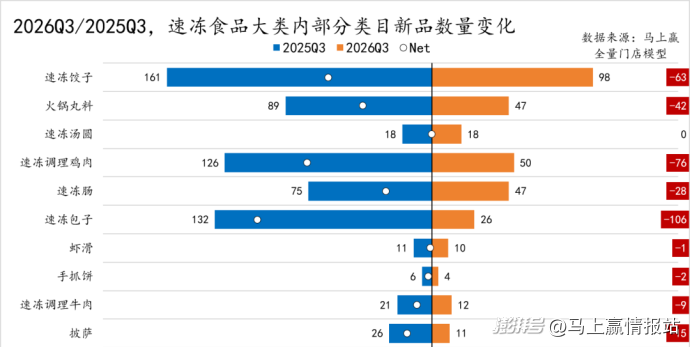
速冻食品大类较为亮眼的销售表现,并未完全体现在各类目推新的热情上。速冻包子新品从132个骤降至26个,净减少106个,降幅最为显著;速冻调理鸡肉也从126个减至50个,净减少76个;速冻饺子与火锅丸料分别减少63个和42个,收缩同样明显。速冻肠、披萨、速冻调理牛肉与虾滑的新品数量均有小幅下滑;速冻汤圆则与去年同期持平,维持在18个;手抓饼本身体量较小,新品数量也略有减少。
纸品清洁:卫生纸占比/同比双降,棉柔巾同比增速双位数
在纸品清洁大类中,我们选取了面巾纸、卫生纸、湿纸巾、棉柔巾四个类目进行观察,以2026Q3计,几个类目在纸品清洁中的占比超过95%。
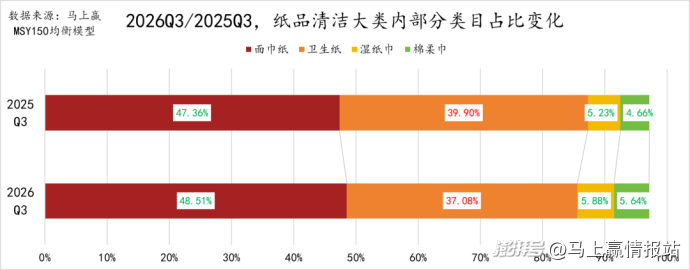
纸品清洁大类内部的占比结构在2026Q3继续呈现趋势性调整。面巾纸稳居占比首位,份额也从47.36%升至48.51%;棉柔巾与湿纸巾也均实现占比增长,分别升至5.64%和5.88%。与之相对,卫生纸这一纸品清洁中形态较为传统的产品类目,其占比从39.90%降至37.08%,是占比收缩较为明显的类目。从卫生纸向面巾纸、湿纸巾、棉柔巾等其他更加场景细分、更专用的纸制品,或体现出类目本身消费选择的升级与迁移。
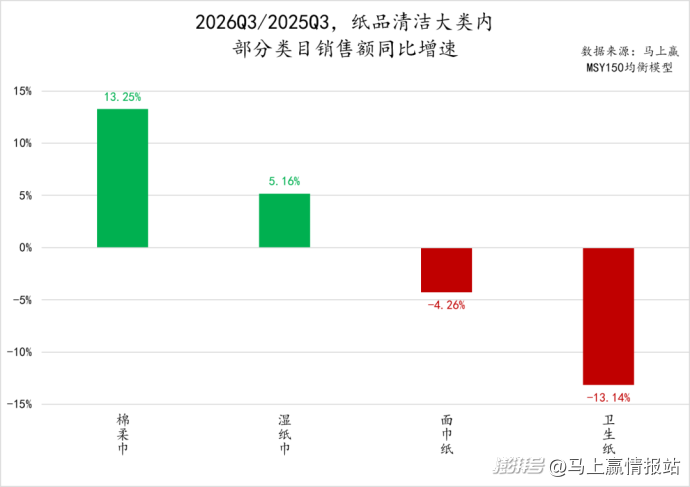
从2026Q3纸品清洁大类内部分类目的销售额同比增速来看,品类间的分化也十分明显,消费者正向着更加细分、专业的纸品消费选择方向演进。
棉柔巾以13.25%的增速领跑全场,湿纸巾也实现了5.16%的同比增长,两者对应的都是相对细分、偏个人护理属性的使用场景。与之相对,面巾纸同比下滑4.26%,卫生纸则更是呈现双位数的下滑,或可映射出传统基础纸品的需求有一定的收缩。
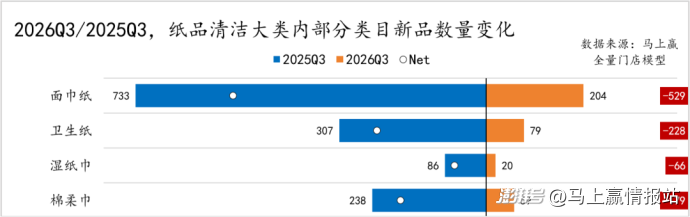
纸品清洁大类各细分品类的新品数量在2026Q3均大幅收缩。面巾纸降幅最为显著,新品从733个锐减至204个,净减少529个;卫生纸与棉柔巾也分别净减少228个和179个,收缩同样明显;湿纸巾本身体量较小,新品数量也从86个降至20个。
衣物清洁:洗衣粉占比、销售额同比双降
在衣物清洁大类中,我们选取了洗衣液、洗衣粉/皂粉、衣物柔顺剂、洗衣凝珠四个类目进行分析回顾,上述四个类目在2026Q3占比合计约85%。
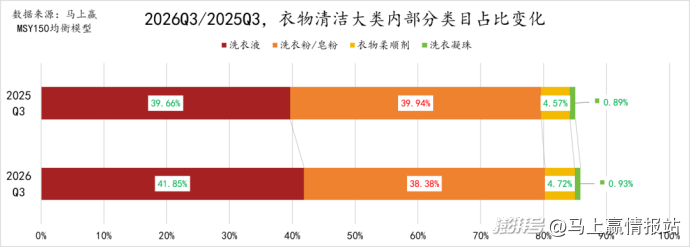
衣物清洁大类在2026Q3的占比变化,延续了从粉到液的形态切换趋势。洗衣液占比从39.66%提升至41.85%,超越洗衣粉/皂粉成为第一大品类;洗衣粉/皂粉则由39.94%降至38.38%,占比继续收缩。衣物柔顺剂与洗衣凝珠也均实现小幅上行,分别升至4.72%和0.93%,或可体现衣物清洁类目更多专业化、细分化产品的持续升温,消费者对于场景与产品的需求更多元,对应的产品类别也更加丰富。
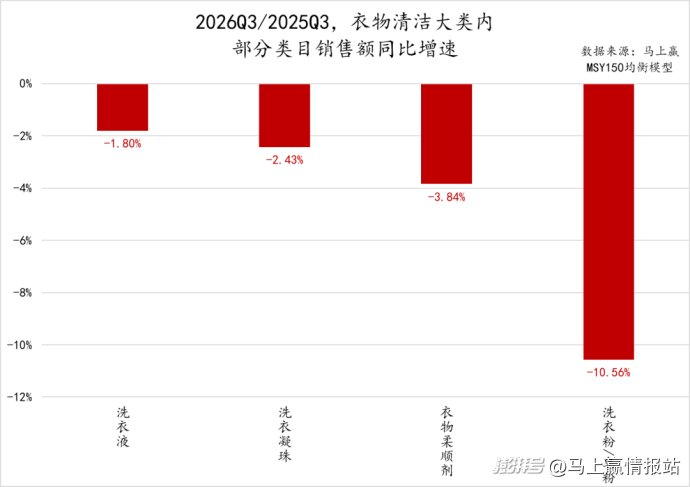
从销售额同比增速来看,四个观察类目销售额同比增速均为负,大类整体依然承压,但其子类表现却呈现更明显的分化。其中洗衣液下滑1.80%,是各类目中降幅最小的;洗衣凝珠下滑2.43%,衣物柔顺剂下滑3.84%,以上三者销售额同比下滑均小于5%。
相比之下,洗衣粉/皂粉同比下滑10.56%,其降幅远超其余三个品类,或可体现洗衣粉/皂粉向洗衣液的进一步迁移与品类消费需求的持续流出。
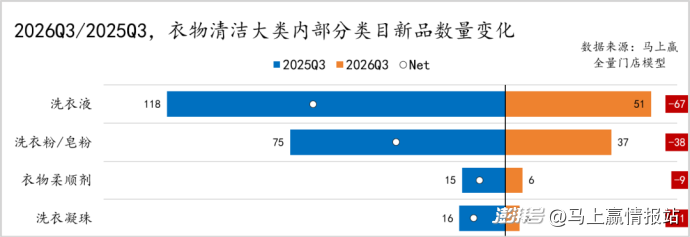
衣物清洁大类的推新动力同样不足,观察类目的新品数量在2026Q3全线下滑。其中洗衣液降幅最大,新品从118个降至51个,净减少67个;洗衣粉/皂粉也从75个减至37个,净减少38个;洗衣凝珠与衣物柔顺剂本身体量较小,新品数量进一步降至5个和6个。在整体销售额持续承压的背景下,衣物清洁各品类的推新节奏均明显放缓。
冲调品:代餐粉双位数增长,速溶咖啡双位数下滑
在冲调品大类中,我们选取了麦片、豆奶粉、芝麻糊、速溶咖啡、代餐粉五个类目进行观察,以2026Q3计,该几个类目在冲调品中的占比接近60%。
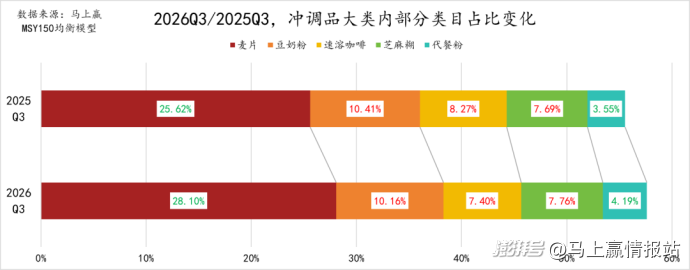
从类目占比同比变化看,麦片作为占比最大的品类,占比从25%左右进一步提升至28%,地位进一步稳固;代餐粉的扩张同样明显,占比从3.55%升至4.19%,延续了此前的增长势头,或也可体现健康消费潮流对冲调品大类细分产品的推动。豆奶粉与芝麻糊则分别微降至10.16%和7.76%。与之相对,冲调品中的另一类典型产品–速溶咖啡类目的占比从8.27%降至7.40%,是观察类目中收缩最为明显的品类。
目前,冲调品大类内两种趋势或并行显现:一方面,具有一定健康概念的代餐粉、麦片等的占比提升,或正在迭代较为传统的如豆奶粉、芝麻糊等产品;另一方面,速溶咖啡的占比收缩,或与门店现制咖啡的进一步普及覆盖、消费者对于咖啡的消费需求渐升级及供应链的进一步规模化等有一定的相关性,速溶咖啡的品类空间或呈现收缩态势。
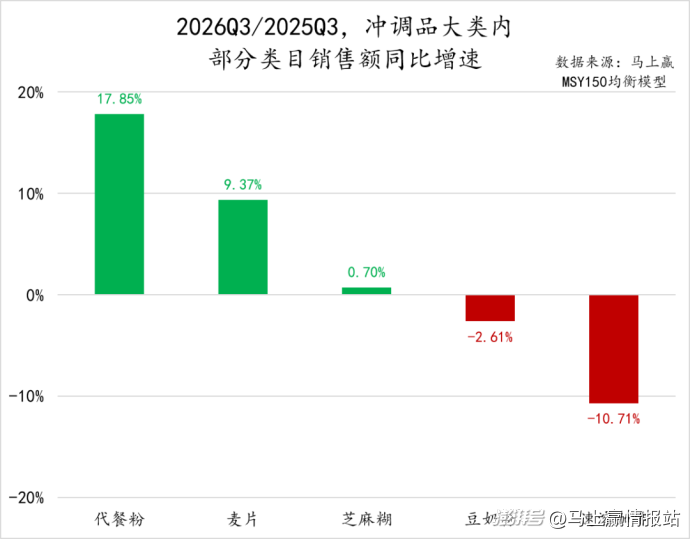
从销售额同比增速看,代餐粉以17.85%的同比增速在观察类目中领先,增长强劲;麦片也实现了近10%的销售额同比增速;芝麻糊微增0.70%,基本持平。相比之下,豆奶粉同比下滑2.61%,速溶咖啡则呈现双位数下滑,收缩较为明显,这一趋势也与上文占比部分的分析趋势呈现一致性。
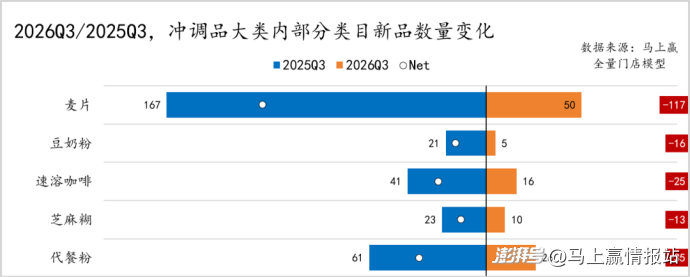
从2026Q3冲调品大类内部分类目的新品数量变化来看,各品类推新节奏均明显放缓。麦片新品数量从167个锐减至50个,净减少117个,推新力度大幅收缩;代餐粉的新品也从61个降至26个,净减少35个,与其销售额的高速增长形成反差;速溶咖啡、豆奶粉与芝麻糊的新品数量同样下滑,分别净减少25个、16个和13个。
转载说明与免责声明
本文由咖啡网整理转载自 澎湃新闻《数据首发丨2026Q3线下零售速报》,原文版权归 澎湃新闻 及原作者所有。本站转载仅用于咖啡行业信息分享,不代表本站立场,文中数据、观点一律以原文为准。在此感谢原作者的创作与分享。
如涉及内容授权、署名、版权或其他事宜,请及时与本站联系,我们将在第一时间核实并配合处理;同时也欢迎咖啡产区、品牌与行业媒体与我们交流供稿。
咖啡网联系方式:电话 400-0000-641(+86-18941000313)|邮箱 405854472@qq.com|地址:云南西双版纳景洪市 / 辽宁铁岭市
 辽公网安备 21122402000217 号