作者|朝阳资本论 鼓风
到2027年,瑞幸就成立10周年了。
凭借一己之力,把咖啡消费从精品带向大众,瑞幸在咖啡消费上的平权功不可没。
截至5月底,瑞幸全球门店规模超过3.5万家。
这不由得让人想起,2022年成立的库迪曾在2025年2月份的媒体沟通会上的豪言:
“公司维持2025年底5万家门店终端的目标不变”。
一年多过去了,截至6月初,库迪门店峰值是1.6万家,距离5万家目标还差3.4万家。
暂且不表两家创始团队种种过往、也暂且不论咖啡是否还是门店规模取胜的生意,行业发展到2026年,已经感觉到很明显的寒意。
首当其冲的,就是资本的冷淡。
最巅峰的2021年,行业融资37次,总金额近69亿元(前瞻研究院数据)。
到了2026年,截至目前,真正融到钱的咖啡品牌,只有挪瓦,数亿元C轮。
至于咖爷科技,人家是做商用咖啡机的,融到了近4亿的B轮。
资本都是逐利的,不投资咖啡品牌,或许是因为,行业的确已经无利可图。
行业全面震荡,洗牌清出进行时
2026年的咖啡行业,实在动荡。
最难受的是Seesaw,这家曾在2017年作为首个资本加持的精品咖啡品牌,在今年6月正式进入破产清算,没有活过10年周期。
另一家精品蓝瓶,在今年3月被大钲资本(瑞幸背后大佬)以不足4亿美元接盘,较2017年雀巢收购时的7亿美元估值近乎腰斩。
此外,星巴克中国业务也在今年4月被出售,博裕资本接手60%控股权,星巴克自己保留40%,在中国市场也是独木难支了。
精品、高端咖啡如此,平价连锁也不好过。
去年是平均每天关店140家,全年总共超过5万家咖啡店关停(窄门餐眼数据)。
今年上半年,开店速度追不上关店速度。
据《中国现制茶饮及咖啡行业月度报告》显示,截至4月,国内50家头部茶咖品牌门店总量为23.08万家,年内整体增速约5.85%,其中3月、4月环比增速在1%左右
放到两年前,这个数字动辄两位数,瑞幸单季就能净增三千家店。
至于行业高端品牌标杆星巴克,在2026财年第二季度(截至3月29日),门店总数降至7991家,较上季度净减少20家,这是星巴克进入中国市场以来罕见的门店负增长。
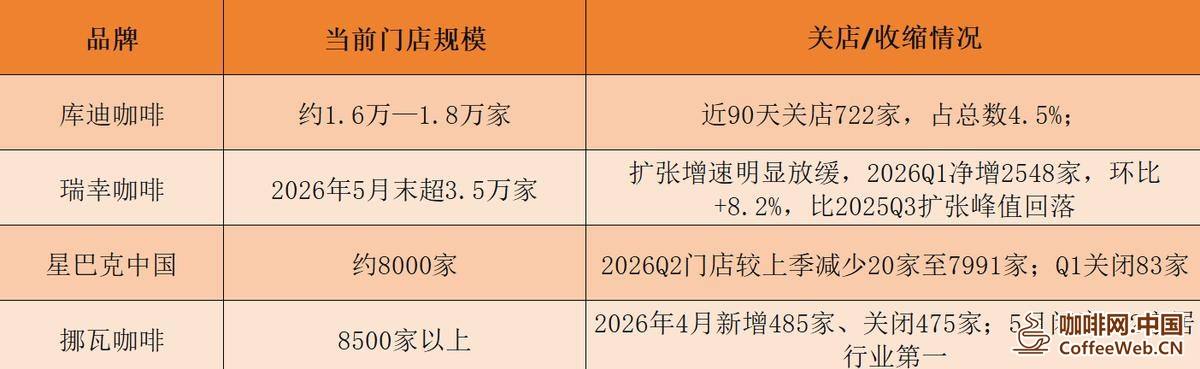
(上表为行业龙头公司门店数量以及关店变化,数据来源财报以及媒体披露)
关店是表象,不赚钱才是实质性伤害。
拿绝对龙头瑞幸来说,根据官方披露数据,2025年全年总净收入492.88亿元,同比增长43.0%,净利润36亿元,同比增长21.8%。
但是到了今年一季度,增收不增利明显,总净收入119.95亿元,同比增长35.3%,但净利润5.06亿元,同比下降3.6%。
而瑞幸的局面,已经是行业优等生的成绩了。
作为行业第二大连锁品牌,营销一直高举高打的库迪,今年的日子才更加难过,最直接的反馈,就是在加盟商层面。
加盟商向媒体爆料一批加一批,保底取消、补贴减少、社群拉新KPI低效严苛,内部掀起转让、闭店潮。
库迪加盟商有苦难言的同时,库迪仍旧大肆花钱做广告。从世界杯赞助阿根廷到签下黑马电影《给阿嬷的情书》女主李思潼出任品质推荐官,数亿元营销费用持续砸向品牌升级,但终端市场反应始终冷淡。
至于行业品牌标杆星巴克,也好不到哪里去,在中国市场的营收,目前已经被瑞幸赶超。
财报显示,星巴克中国2026财年Q2营收7.998亿美元(折合人民币约55.22亿,不及瑞幸五成),同比增长8%,但同店销售从Q1的7%骤降至0.5%,客单价由正转负至-1.6%,想要“下沉”的星巴克被价格战精准狙击。
资本为何集体退潮?
可以看到,2026年整个咖啡赛道都变得如履薄冰,为何?
原因还是在于咖啡连锁的商业模式、市场供需之中。
一直以来,咖啡赛道的盈利模式,不来自终端,来自供应链;不来自消费者,来自加盟商。
以库迪为例,从融资路径看,早期没有外部融资的库迪始终走“零融资+联营变现”的轻资产路线。
整个业务逻辑是以零融资撬动加盟商资金,以低价补贴换门店增速,以规模故事维持招商热度,在咖啡赛道窗口红利期完成极限扩张。
总部现金流来自向加盟商销售的设备、原料差价与毛利抽成。
据《Tech星球》报道,一位2022年底“第一批联盟商”的库迪加盟商,门店已经关闭的没剩两家了。老店续约被强制要求加咖啡机,生意不好还让加咖啡机,总部不考虑一线情况,只会要求买公司的设备。
这套机制让区域团队将开店速度作为核心KPI,选址审核宽松到“申报即通过”,最终出现加盟商反映的“一公里就有两到三家同行竞争”的极端内卷情况。
随着公司补贴退坡、保底政策取消,加盟商的生存空间被快速压缩。
特别是2025年推出“保底回收”政策吸引加盟商,当时的合作模式是,经营6至9个月未达预期,总部按折扣回收加盟商门店内的设备。
但2026年6月30日政策正式终止,背后原因也很现实。
随着亏损门店增多,总部回收的设备难以快速二次消化,资产减值压力持续上升,最终只能取消兜底,把风险完全交还给市场。
这直接导致大量加盟商赶在窗口期前集中转让,挂牌转让门店逃离亏损漩涡, 即便5-8月是传统消费旺季,也宁愿优先止损,生怕门店淡季更难出手。
加盟商不赚钱,本质上还是9.9的咖啡生意不好做。
一杯9.9元的美式,5.7元的原材料、1.5元的包材、1.9元的人工、1.8元的房租,加上0.2元的水电支出。
如果没有补贴,就是卖一杯亏一杯,和新能源汽车有的一拼。
在门店终端,加盟商的毛利被压缩到仅剩1.5至2.5元,日均低于100杯即陷入亏损。
而品牌方在这杯咖啡上的利润约1.3至2.2元,几乎与加盟商持平,却不承担任何门店固定风险。
这说明什么?
说明咖啡行业的利润并不来自终端零售,而是来自供应链端的“剪刀差”。
品牌方真正的赚钱逻辑,从来不是靠卖咖啡给消费者赚钱,而是靠向加盟商卖设备、卖原料、卖品牌授权赚钱。
加盟商每开一家店,先交一笔设备款和保证金;每个月进货,品牌方赚一道原料差价;每卖出一杯咖啡,品牌方再抽一笔营业额分成。
无论门店是盈是亏,这些收入都是刚性的。
加盟商是品牌方的“超级客户”——他们才是真正为品牌方贡献利润的人。
瑞幸通过规模化采购与自建烘焙工厂,将毛利率提升至63.8%,吃掉中间商利润;库迪本质上更像是一家咖啡供应链公司;挪瓦咖啡的收入也主要来源于供应链物料销售、加盟服务费、合作门店销售分成。
终端卖咖啡是“薄利”,供应链卖原料和设备才是“厚利”。
这也是资本近期开始投资咖啡专业设备制造商,放弃终端品牌商的根本原因。
比如2026年6月,商用全自动咖啡机品牌CAYE咖爷科技宣布完成接近4亿元人民币的B轮融资,精品咖啡供应链公司乐饮创新也完成亿元B+轮融资。
资本不再投“下一个瑞幸”,而是投“不管谁开店都得用的咖啡机和烘焙产能”。
下半场拼什么?
过去十年,咖啡赛道上半场的胜负手是速度,谁融资快、谁开店猛、谁营销狠,谁就能抢占先机。
下半场,胜负手只有两个:平价赛道拼供应链效率,高端赛道拼场景价值。
对平价赛道而言,供应链是唯一的护城河。
未来品牌商只有一个核心竞争力:把一杯咖啡的成本压到极致。
过去几年的教训已经足够深刻。
库迪如今的滞缓证明,光靠加盟商的钱撑规模、靠补贴拉单量,最终只会走向“开店越多、亏得越狠”的死胡同。
未来能活下来的平价品牌,必须具备二个条件:自建产能、数字化运营。
这方面,大家都心知肚明,集体开始拼产能强度。
瑞幸建了四座烘焙基地、总产能15.5万吨,自烘焙成本比外部采购低15%至20%;库迪在安徽布局36万平方米供应链基地;挪瓦咖啡自建烘焙工厂后原料成本下降5%、人工成本降低40%。
产能是生存底线。
没有自建供应链的品牌,在成本上永远比头部玩家贵15%到20%,这个差距,在微利时代就是生与死的距离。
至于数字化运营,则更为直白。
门店选址靠热力模型而非人工判断,定价随天气和时段动态调整,库存根据实时销量自动补货,营销通过私域精准触达,每一个环节的效率提升1%,叠加起来就是能力差。
至于高端赛道,需要考虑,当“第三空间”不再稀缺,品牌溢价从何而来?
星巴克给出的答案曾是空间社交价值,但门店越开越多,稀缺性消失;“一杯星巴克=三杯瑞幸”的心智一旦固化,品牌底座便开始松动。
破局点在于品牌分层:核心商圈旗舰店守住调性,写字楼社区店轻量化适配效率,下沉市场小店靠品牌势能竞争。
用同一块招牌覆盖不同场景,不打价格战也能活下去。
目前,精品咖啡的规模化故事已被证伪。
蓝瓶估值腰斩、Seesaw破产清算,揭示一个残酷规律:精品与规模天然矛盾。
坚持精品做不大,快速扩张则稀释调性。
未来活下来的精品店,不会是“下一个星巴克”,而是扎根社区、主理人IP化的小体量门店。
高端咖啡的本质,不是卖更好喝的咖啡,依然是卖空间、卖调性、卖身份认同。
长期看,咖啡依然是一门好生意,只是不再是一门容易的生意。
能穿越周期的,永远是那些尊重商业规律、为用户创造真实价值的玩家,而不是靠故事和杠杆堆砌的“纸面巨头”。
Author | Chaoyang Capital Blast
The coffee industry in 2026 is truly turbulent.
Why is capital collectively declining?
What does this mean?
What to play in the second half?
Capacity is the bottom line for survival.
 辽公网安备 21122402000217 号