
导读(咖啡网 coffeeyo.com):中国咖啡市场规模已攀升至数千亿元、门店突破十万家,人均杯量却仍偏低,呈现大市场、弱话语权的反差。本文拆解消费、供给、产业链与品牌的现状底色,并对未来五到十年的内需扩容、精品化、数字化与可持续给出研判。
如果把时间轴拉到十年前,”中国人喝咖啡”还常被描述为一种带着洋气与小众色彩的生活方式;而今天,从一线城市的写字楼到县域市场的街边店,咖啡正在以惊人的渗透率变成一种日常刚需。公开数据显示,中国现制咖啡市场规模已攀升至数千亿元量级,年复合增速长期保持在两位数,人均年杯量虽仍远低于欧美与日韩,却也正是这份”差距”构成了产业最被看好的增长想象空间。当消费端持续扩容、供给端云南产区加速精品化、资本与品牌在赛道上贴身竞合,中国咖啡产业正站在一个由”喝咖啡”迈向”做咖啡产业”的关键拐点。本文试图拆解这片市场的现状底色,并对未来五到十年的演进方向给出研判。
一、消费觉醒:从舶来品到日常刚需
中国咖啡消费的真正拐点,出现在现制咖啡品牌的规模化扩张之后。以瑞幸、库迪为代表的平价现磨连锁,把一杯咖啡的价格打到十五元甚至更低区间,彻底撕掉了咖啡”轻奢”的标签;Manner、M Stand、Seesaw 等精品及风格化品牌,则用更克制的门店模型与更强的空间叙事,把咖啡与城市年轻人的生活方式绑得更紧。公开统计显示,中国咖啡门店总量已突破十万量级,仅瑞幸一家的门店数就以万计,连不少县域与乡镇也出现了连锁咖啡的身影。
更值得注意的是消费结构的下沉与分化。一二线城市进入”多杯常态化”,三四线及县域市场则处于渗透加速期,蜜雪冰城旗下的幸运咖把”几块钱一杯”的咖啡送进县城与乡镇,验证了一个朴素判断:咖啡的消费弹性远未被耗尽。与此同时,新茶饮品牌集体”咖啡化”、便利店与即时零售上线现磨咖啡,让咖啡从”专程去喝”变成”顺手就买”。当咖啡从仪式感消费退居为功能性与社交性兼具的日常饮品,需求的底层稳定性显著增强——这正是产业敢于重资产投入的前提。
消费场景的细化也在重塑供给。写字楼里的”早C”刚需、商场与街区的”第三空间”社交、户外的便携咖啡、居家手冲与胶囊机的兴起,把咖啡拆成了多条平行的需求曲线;与之呼应,咖啡文化正在本土化——茶咖、陈皮咖、米咖等”中式咖啡”的走红,说明中国消费者并非简单复制西方饮用习惯,而是在用自己的味觉语言重新定义咖啡。这种”在地创新”能力,恰恰是本土品牌对抗国际巨头最锋利的武器,也是未来风味话语权的重要源头。
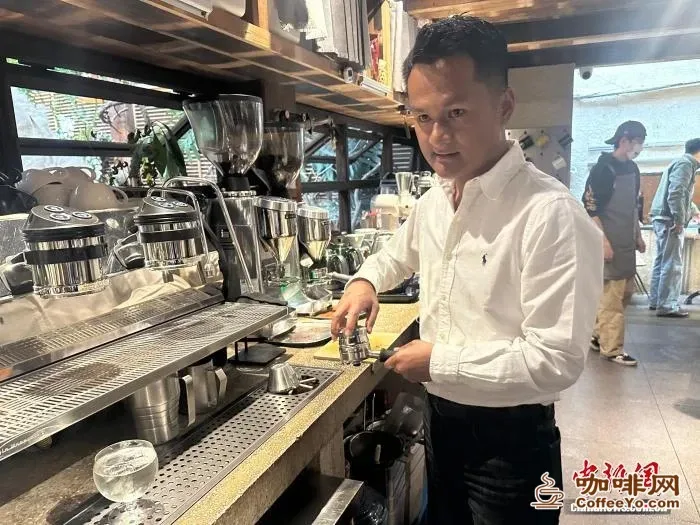
但繁华之下也有冷观察。人均杯量仍处低位意味着增量空间巨大,却也意味着任何关于”市场见顶”的判断都为时过早;高端与平价的分层正在拉大,中间地带的生存空间被两头挤压。消费端的觉醒是中国咖啡产业最确定的基本面,但它无法独自撑起”产业强国”的故事——真正的胜负,要回到供给与价值链去看。
二、供给版图:云南一家独大,海南与新兴产区补位
谈论中国咖啡的供给,绕不开一个基本事实:云南贡献了全国绝大部分的咖啡种植面积与产量,是中国当之无愧的咖啡主产区。从普洱、保山、临沧、德宏,到西双版纳、文山,云南的亚热带高原气候与垂直微气候,孕育了以阿拉比卡为主、风格多元的国产咖啡。公开数据估算,云南咖啡年产量在十万吨量级,且近年随精品化改造,杯测表现与口碑持续上行。
从产区内部看,云南并非铁板一块,而是呈现出清晰的子产区性格:保山小粒以干净果酸见长,普洱层次更丰富常带花香莓果,临沧多呈坚果巧克力调,德宏因纬度更低而body更厚实。这种”一山有四季”的微气候差异,让国产咖啡具备了做多风格、多分级的天然条件;但子产区之间的标准与品牌协同仍弱,往往各自为战。能否把分散的产区合力拧成一致的品质语言,将决定云南乃至中国咖啡能走多远。
与云南的”一家独大”相对,海南是中国罗布斯塔(中粒种)咖啡的传统阵地,凭借热带气候支撑起另一套偏工业与拼配用途的供给;此外,四川攀枝花、广东等地也有小规模试种与试验性扩区。整体看,中国咖啡的供给高度集中于西南一隅,这既是禀赋使然,也意味着产区的气候与病害风险会被成倍放大——一旦主产区遭遇极端天气,全国供给的脆弱性会立刻暴露。因此,”云南为主、多点补充”的供给格局,既是现状,也应当是未来风险分散的努力方向。
更深一层的问题是价值捕获。长久以来,云南咖啡多以生豆原料身份嵌入全球供应链,溢价留在产业链最前端,咖农分得的比例有限。这种”种得好、卖得贱”的结构性尴尬,正是过去十年产业努力突围的核心命题。供给端的觉醒,不在于种得更多,而在于种得更好、卖得更贵、留利更多——这把钥匙,握在处理端与品牌端手里。
从产能配套看,云南的加工与仓储基础设施仍有补课空间。现代化的烘干、色选与恒温仓储能力,直接决定原豆能否稳定转化为商品豆;产后减损每降低一个百分点,都相当于不增一亩地而”找回”大量粮食。补齐这些”看不见的基建”,与品种改良、品牌打造同等重要,也是把产量优势兑现为价值优势的前提。
三、产业链解剖:从一颗豆到一杯饮的增值链路
一颗咖啡豆的旅程,从田间到杯中往往要穿越生豆贸易、加工(烘焙)、零售与冲煮数个环节,而价值也在这条链路上逐级放大。在云南,过去扮演的几乎只是”种豆人”角色——把带着羊皮纸的生豆成袋卖出,利润薄如纸;如今,越来越多的从业者向中下游纵深:建烘焙厂、做自有品牌、开城市咖啡馆、办产地游学,力图把利润与品牌心智留在本地。
这条链路的每一环都在悄悄累积或消耗价值。种植端决定风味下限,处理法(日晒、水洗、蜜处理、厌氧发酵等)决定杯中走向,烘焙是把生豆翻译成风味的最终一道工艺,而零售与冲煮则直面消费者、掌握定价的最终解释权。谁能在更多环节上”说了算”,谁就能捕获更多价值。这也是为什么近年”链主意识”在产区与资本端同时升温:当一家企业既能种好豆、又能烘好豆、还能讲好故事,它就不再是原料供应商,而是品牌方与标准制定者。
一个常被忽略的事实是,价值链的”长度”本身就是壁垒。链条越长,参与环节越多,单一环节的波动对整体的冲击就越小,但也对协同能力要求越高。中国咖啡长期卡在”短链”阶段——种与卖之间有巨大的价值断层;补齐这段断层,需要的不是某一个环节的单点突破,而是种植者、处理厂、烘焙商与品牌方的利益绑定。合作社模式、订单农业、利润返还机制,正是把断层缝合成网的关键针脚。
渠道变革同样关键。电商、直播与产地直供,让云南乃至国产咖啡第一次能跳过层层经销商直接对话消费者;会员订阅、咖啡订阅盒把一次性买卖变成长期关系。链路越短,产地留存越多,投入意愿越强——这是价值链跃迁最朴素也最有效的驱动力。但也要清醒:链路延长意味着能力门槛抬高,从种植到品牌的跨界,对人才、资本与组织能力都是硬考验。
值得单独一提的是烘焙环节的本土化。过去高端烘焙高度依赖进口设备与海外烘焙师的经验,如今国产烘焙工厂与独立烘焙师群体快速成长,把”烘焙曲线”这一风味的第二次革命握在手里。同样的生豆,浅烘突出花果、中烘强调甜感、深烘塑造醇厚,烘焙师因此成为连接产地与消费者的最终翻译者。当本土既能种好豆、又能烘好豆,产业链的利润池才真正留在本土,这也正是”链主意识”最具体的落脚点。
四、品牌竞合:国际巨头、本土新势力与区域品牌
中国咖啡的品牌版图,是一场国际巨头、本土新势力与区域品牌的三方竞合。星巴克定义了”第三空间”的咖啡心智,仍占据高端与商务场景;瑞幸以数字化运营与激进补贴把现磨咖啡做成高频刚需,并用生椰拿铁等大单品证明本土口味创新的能力;库迪以加盟速度切入、幸运咖以极致性价比下沉,Manner、M Stand 等则在”好喝”与”有调性”之间寻找差异化。
竞合之中浮现出几条清晰线索。其一,价格带被快速分层,平价基本盘与精品溢价端各自跑马圈地;其二,产品创新越来越”在地化”,茶咖、果咖、米咖等本土风味组合成为差异化突破口;其三,供应链能力成为分水岭——谁能稳定拿到好豆、控住烘焙一致性与配送成本,谁就能在补贴退潮后活下来。对于国产咖啡而言,品牌化不仅是营销,更是把”中国风味”沉淀为可识别、可复购的资产的过程。
一个被反复验证的规律是:品牌的最终壁垒不是某一个爆款,而是一套可复用的能力系统——稳定的供应链、快速的风味迭代、精准的用户运营,以及敢于在低迷期仍投入研发的定力。国际巨头的优势在体系,本土新势力的机会在灵活与在地洞察;未来更可能出现”巨头守高端、新势力占细分、区域品牌扎根本土”的稳态格局,而非一家通吃。对国产咖啡而言,承认差距、补齐体系,比追逐短期声量更重要。
五、痛点诊断:大市场、弱话语权
中国咖啡产业最大的反差,是”庞大的消费市场的另一面,是薄弱的产业链话语权”。这一判断可从几个维度拆解。第一,供给虽以云南为主,但整体产量在全球占比仍小,国际上定价权有限;第二,长期以生豆原料出口为主,下游高附加值环节(品牌、烘焙、零售)的利润更多被渠道与海外品牌分享;第三,标准与分级体系仍在完善中,杯测语言、产地认证、可追溯体系尚未完全打通,”好豆卖不上好价”的现象并未根除。
第四,进口依赖与结构失衡并存。一方面部分高端生豆与熟豆仍依赖进口,另一方面国产豆又面临”优质优价”机制不畅;第五,同质化竞争激烈,产品创新易被快速复制,护城河偏薄;第六,人才与认知短板——从杯测师、烘焙师到产地品牌操盘手,专业供给仍显不足。这些痛点叠加,构成了中国咖啡从”大”走向”强”必须翻越的山梁。
从贸易结构看,中国既是咖啡消费大国,也是重要的生豆进口国与国产生豆出口国,这种”进出并存”的格局带来独特挑战:进口高端豆满足了升级需求,却也挤压了国产精品的价格空间;国产豆出口多以原料形态,利润薄且被动。如何在本土消费升级与国产豆价值跃升之间找到闭环,让”中国产”与”中国销”形成正向循环,是破解弱话语权的一道必答题。
除此之外,还有两组容易被忽视的软性短板。一是人才密度:杯测、烘焙、产地品牌操盘等专业人才供给不足,许多产区”有好豆无人讲、有好故事无人卖”;二是资本效率与加盟秩序:高速扩张期,补贴战与加盟乱象透支了用户体验与加盟商信任,一旦潮水退去,粗放模型的脆弱性会集中暴露。产业的”强”,最终要由这些看不见的组织能力来背书。
六、云南样本:一个产区如何改写格局
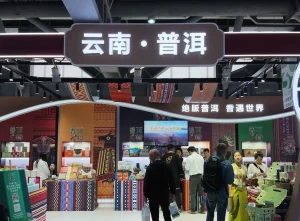
在所有关于”中国咖啡如何做强”的讨论里,云南是最具代表性的样本。这个曾长期困在原料身份的产区,近十年走出了一条从”量”到”质”的精品化曲线:品种迭代(从卡蒂姆为主走向铁皮卡、波邦、瑰夏等多元布局)、处理法革命(厌氧发酵、控温发酵等把处理变成可调控的风味工程)、品牌化(单一产区出品、把”云南”印上包装 C 位)、以及”咖啡+文旅”打开的体验经济第二曲线。
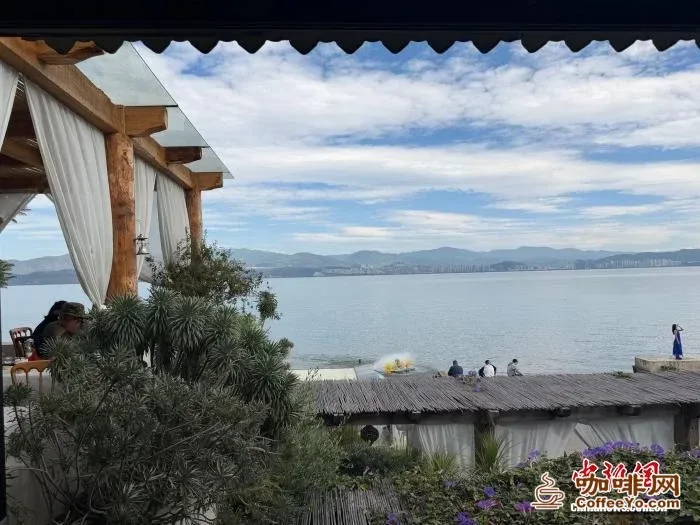
云南样本的意义,不只在产区自身,更在为全国供给提供”可复制的方法论”:把风土翻译成风味档案、把处理工艺沉淀为可追溯数据、把产地故事讲成消费心智。当一座庄园能稳定产出”可描述、可复制、可溢价”的风味,并能通过直采、订阅与文旅把利润留在本土,它就示范了”大市场”如何反哺”弱话语权”。当然,云南并非没有隐忧——标准执行、品牌乱象、气候与病害风险,仍是悬在头顶的问号。样本的价值在于被学习,也在于被超越。
但也要看到,云南样本的”可复制”存在前提:它需要持续的品种与工艺投入、需要克制而一致的品牌表达、更需要把咖农真正纳入价值分配。若只学其”文旅热闹”而忽略”风味地基”,再多打卡经济也只是昙花一现。样本的真正价值,是示范了一种”风土—工艺—品牌—体验”的正循环,而非某一招式的简单模仿。
七、政策与基础设施:交易、标准与地理标志
农业的痛点往往在定价端。长期以来,国产咖啡价格被动跟随海外期市与采购商报价,产地在信息不对等中丧失议价能力。破局的钥匙,是建立属于产区的价格信号与交易基础设施:现货交易平台、价格指数、团体标准与数字化交易,正在把”随行就市”变成”主动报价”。
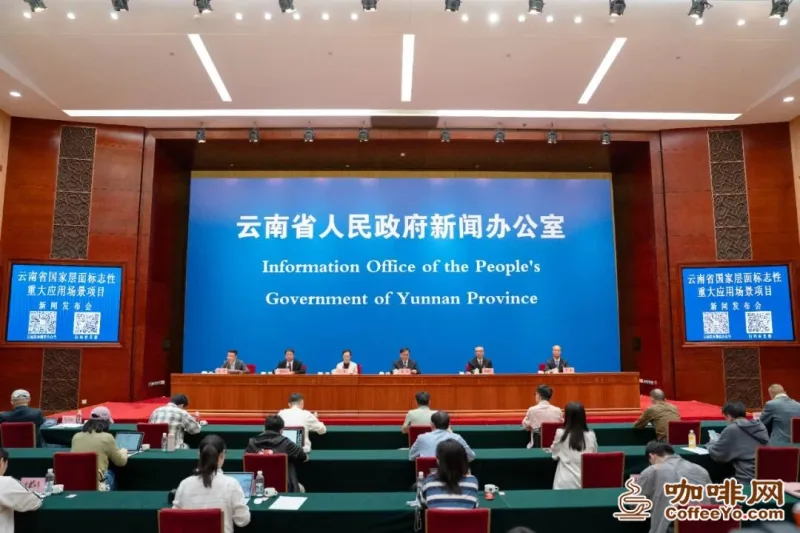
更关键的是”故事定义权”。当产区自己建立风味词库、制定分级规则、发布产业报告,它才从”被分类的原料”变成”被尊重的产区”。地理标志、团体标准与杯测分级的完善,让”这支豆子来自哪座山、哪天采摘、如何处理”得以被第三方验证;可追溯技术则把信任低成本传递。需要清醒的是,标准的生命力在于被执行——只有当分级结果真正与定价挂钩、被买卖双方共同采信,标准才不是一纸空文,而是产区议价权的实体支点。
基础设施的完善还带来一个外溢效应:当交易透明、标准清晰,资本与人才才愿意进场。过去产区”融资难、估值低”,很大程度上是因为资产不可度量、风险不可定价;一旦有了价格指数与可追溯底稿,产区的”信用”就能被金融化,保险、供应链金融与产业基金才有介入的抓手。换言之,交易与标准不仅是定价工具,更是把农业产区接入现代金融的接口。这一步走通,云南样本的复制速度会明显加快。
八、未来研判(上):内需扩容与精品化双轮
向前看,中国咖啡最确定的趋势是”内需持续扩容”与”精品化并行”。人均杯量的低位,意味着渗透率仍有漫长爬坡期;而中产扩容、城镇化与生活方式西化,将持续把新客群推进市场。我们研判,未来数年现制咖啡仍将是增速最快的饮品赛道之一,下沉市场的增量将显著高于饱和的一二线。
精品化则是一条”向上”的曲线。当基础需求被满足,消费者会开始追问”这杯豆子来自哪里、如何处理、风味如何”,这恰好给国产精品咖啡让出了身位。我们判断,单一产区、微批次、可溯源将成为中高端产品的标准配置,”中国风味”有望从营销话术沉淀为真实竞争力。两条曲线一横一纵,共同撑起产业的价值天花板:横的是规模,纵的是溢价。
从人群结构看,咖啡消费也在跨越代际。县域与下沉市场的年轻人把咖啡当成”尝鲜与社交货币”,而一线城市的中产则把精品咖啡视作生活品质的注脚;与此同时,低因、燕麦奶、功能性咖啡等细分品类,正把咖啡从”提神饮料”延展为”健康与生活方式载体”。人群的分层与场景的细化,意味着未来很难再用一款产品通吃市场,”精准供给”会成为品牌能力的分水岭。
需要补充的是,扩容并不会自动消灭价格战。我们判断,平价赛道的补贴退潮后,竞争将从”谁更便宜”转向”谁更高效、谁更懂用户”;资本市场对咖啡的态度也会从”唯增长论”转向”看重单位经济模型与健康现金流”。这意味着未来胜出的,不是烧钱最猛的,而是把供应链效率与用户留存同时做对的”笨功夫”玩家。对创业者而言,这既是降温,也是回归常识。
我们也不回避风险点。若宏观经济承压、可选消费收缩,咖啡作为”非必需”的升级品类会更早感受到寒意;而一旦行业增速预期下修,前期靠估值支撑的扩张模型将面临再融资考验。因此,对未来乐观的同时保持财务纪律,是这一轮周期里最该被反复强调的常识。
九、未来研判(下):全球化、数字化与可持续
中国咖啡的未来,还嵌套在三个更宏大的变量里。其一是全球化与区域协同:云南背靠增长最快的国内消费市场,面朝东南亚这一新兴咖啡产销枢纽,并借 RCEP 获得更低关税与更顺物流,这种”近市场、近产地”的双重区位是世界其他产区少有的组合优势;与东盟在竞争中协同、共建区域贸易与加工网络,是可走通的路径。
其二是数字化。从智慧种植、烘焙曲线数字化,到交易与溯源上链,数据正在成为新的生产要素。谁先把风味、产能与信任”数据化”,谁就掌握了下一段竞争的主动权。其三是可持续与气候风险:咖啡是对气候极敏感的作物,极端天气、病虫害与水资源压力,都会直接冲击供给稳定性;ESG、雨林联盟式认证与低碳供应链,将不只是道德选项,而是进入国际与高端市场的门票。我们研判,未来”可持续”会从加分项变成准入项,气候韧性将直接决定产区话语权的高低。
技术变量同样不该被低估。智慧农业让种植端可监测、可回溯,AI 辅助烘焙把”老师傅手感”变成可复制的曲线,冷链与即时零售把鲜咖与周边更快送抵消费者;而区块链式溯源则把”可信”做成低成本的基础设施。这些技术单看都不性感,叠加起来却会系统性抬高产业的效率天花板。谁先把这些”慢变量”织成网络,谁就拥有了穿越周期的底层韧性。
还有一个常被忽视的维度是供应链安全与地缘。咖啡是高度全球化的 commodity,中国既进口大量生豆,又在出口原料豆,国际物流、汇率与产地国政局都会传导到国内价格与供给。未来,建立多元化的豆源组合、发展本土仓储与保税加工、在 RCEP 框架内深化与东盟的产能协作,将不只是成本考量,更是产业韧性的战略底座。谁能在开放与自主之间找到平衡,谁就能在外部冲击来临时少交学费。
综合看,中国咖啡产业的未来不是单一曲线的线性外推,而是”消费扩容 × 精品溢价 × 数字赋能 × 绿色约束”四股力量的交织。谁能在这张网里同时布子,谁就最有可能穿越周期。
十、结语:从”喝咖啡”到”做咖啡产业”
回看起点,中国咖啡走过的是一条从”引进一种饮品”到”生长出一个产业”的路。消费端的觉醒已经证明需求侧的厚度,供给端的云南样本已经验证精品化的可能,政策与基础设施的补位正在把话语权一点点收回。真正的挑战,从来不是有没有市场,而是能否把市场的热情翻译成扎实的供应链、可信的标准与长青的品牌。
我们对中国咖啡产业的长期研判保持乐观,但乐观不等于盲目:这是一场需要十年尺度的耐心游戏,赢家属于那些既懂风味、又懂数据,既扎得进产地、又走得到终端的长期主义者。当”中国人喝自己的好咖啡”从愿望变成日常,中国咖啡才算真正完成了从”喝咖啡”到”做咖啡产业”的跃迁。这条路值得走,也正在被走。
资料来源:本文为基于行业公开报道、产业研究综述与产区公开数据的原创研判,相关数据(市场规模、门店数、产量占比等)以原始出处为准;文中研判为作者观点,不构成任何投资或经营建议。
原创声明
- 本文为 咖啡网 coffeeyo.com 原创作品。未经授权,任何媒体、网站或个人不得转载、摘编、复制或以其他方式使用,违者将依法追究责任。
- 文中图片、图表及视频均为咖啡网原创拍摄或制作,并已添加版权水印,版权归咖啡网所有。
- 如需转载授权、约稿、采访或商务合作,请联系:电话 400-0000-641(+86-18288016826)|邮箱 405854472@qq.com|地址:云南省西双版纳景洪市 / 辽宁省铁岭市


 辽公网安备 21122402000217 号